Medzi majiteľmi domácich zvierat prevláda rozšírený omyl, že ak pes či mačka niečo vyvedie, ide o nepredvídateľnú náhodu, za ktorú nikto právne nezodpovedá. Opakom býva predstava, že majiteľ ručí bezpodmienečne za každých okolností. Realita slovenského práva je iná: osobitný „paragraf o zvieratách“ v legislatíve neexistuje. Škoda spôsobená domácim zvieraťom sa posudzuje podľa § 420 Občianskeho zákonníka o všeobecnej zodpovednosti za škodu v spojení s prevenčnou povinnosťou podľa § 415. Zákon vychádza z prezumpcie zavinenia škodcu — ak nedokážete, že ste nič nezanedbali, škodu musíte uhradiť. Pre rozpočet mladého človeka môže takáto udalosť znamenať nečakaný výdavok v stovkách až tisíckach eur.
Majiteľ verzus držiteľ pri určení zodpovednosti za zviera
V praxi často dochádza k situácii, kedy zviera v čase incidentu nevedie jeho zapísaný majiteľ. Ak zveríte psa na víkend kamarátovi alebo partnerovi a zviera počas venčenia spôsobí škodu, primárnu zodpovednosť nenesie automaticky vlastník uvedený v očkovacom preukaze. Zodpovedá ten, kto mal v danom momente nad zvieraťom reálny dohľad — teda jeho držiteľ.
Generálna prevencia ukladá každému povinnosť počínať si tak, aby nedochádzalo ku škodám na majetku, zdraví ani prírode. Ak držiteľ psa nezvládne vôdzku alebo nechá zviera voľne pobiehať v rozpore so zákonom č. 282/2002 Z. z., porušuje právnu povinnosť. Za nezabránenie voľnému pohybu psa mimo vyhradených miest môže obec udeliť pokutu do 165 eur. Rovnaká sankcia do 165 eur hrozí v prípade, ak držiteľ neohlási obci, že pes pohrýzol človeka bez predchádzajúceho napadnutia.
Kým v práci zamestnanca chráni poistka na škodu spôsobenú v práci s limitom štvornásobku mzdy, v bežnom občianskom živote zodpovedáte za škody celým svojím majetkom bez zákonného stropu. Podobne ako pri situáciách, kedy sa posudzuje poistenie zodpovednosti príslušníkov domácnosti pri neplnoletých deťoch, aj pri zvierati je kľúčové preukázanie zanedbania náležitého dohľadu.
| Typ škodovej udalosti | Kto zodpovedá | Krytie z poistenia zodpovednosti | Typický limit alebo výluka |
|---|---|---|---|
| Poškodenie cudzieho majetku psom na ulici | Aktuálny držiteľ (sprievodca) | ✓ | Sublimit v zmluve (napr. 7 000 eur) |
| Rozhryzený nábytok vo vlastnom byte | Majiteľ zvieraťa | ✗ | Štandardná výluka na vlastný majetok |
| Škoda v prenajatom byte na zariadení prenajímateľa | Nájomca (držiteľ psa) | ✗ | Výluka na veci prevzaté do užívania |
| Pohryzenie cudzieho psa alebo človeka | Držiteľ, ktorý nezabránil útoku | ✓ | Plnenie na zdraví až do výšky celkového limitu |
Zabehnutý pes a škoda spôsobená zvieraťom na zaparkovanom aute
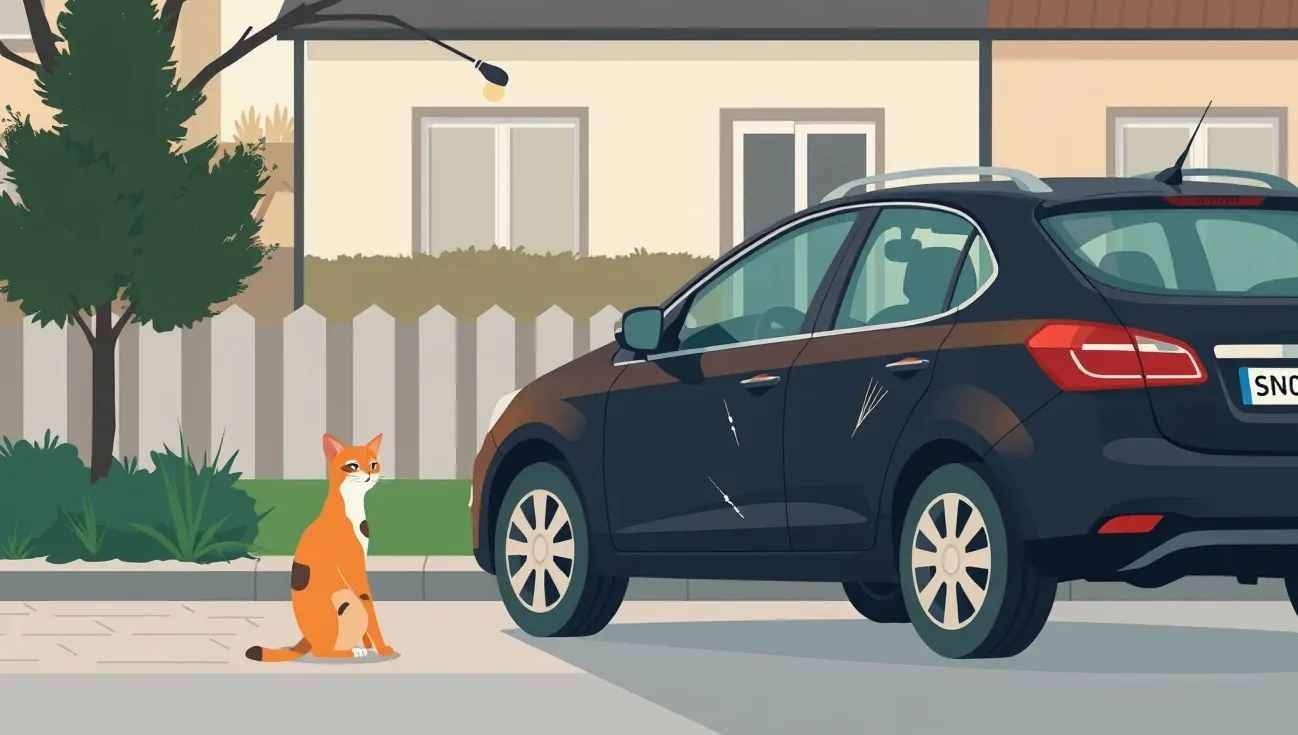
Častým scenárom na sídliskách a v obytných zónach je situácia, kedy vyplašený alebo zabehnutý pes vbehne medzi zaparkované autá, prenasleduje mačku a poškriabe lak na dverách či blatníku. Poškodení vodiči často predpokladajú, že takúto škodu vyriešia cez svoje povinné zmluvné poistenie. To je omyl — vlastné PZP slúži na škody spôsobené iným, nie na opravu vlastného auta. Poškodený sa musí obrátiť na havarijné poistenie alebo priamo na majiteľa zvieraťa.
Ak váš pes poškodí cudzie zaparkované vozidlo, prípadne ak dôjde ku kolízii podobne ako pri strete, kde figuruje nehoda auta s cyklistom, postupujte podľa týchto krokov:
- Zabezpečte psa a zamedzte ďalšej škode: Psa okamžite pripnite na vôdzku, aby nepokračoval v poškodzovaní ďalších vozidiel na parkovisku.
- Vyhotovte podrobnú fotodokumentáciu: Odfotografujte rozsah poškodenia vozidla (ryhy v laku, prehnuté plechy), postavenie auta aj celkovú situáciu na mieste.
- Vymeňte si kontaktné údaje s poškodeným: Zákon ukladá povinnosť preukázať totožnosť. Spíšte záznam o škodovej udalosti s dátumom, časom a stručným popisom incidentu.
- Nepodpisujte finančné uznanie dlhu na mieste: Poškodenému neplaťte hotovosť bez predchádzajúceho posúdenia opravy. Uznanie nároku bez vedomia poisťovne môže skomplikovať poistné plnenie.
- Oznámte škodu poisťovni: Podľa § 799 ods. 2 Občianskeho zákonníka ste povinný udalosť nahlásiť písomne bez zbytočného odkladu. Poistné zmluvy obvykle stanovujú lehotu 15 dní pri udalostiach na území Slovenska.
Finančnú ochranu v týchto prípadoch poskytuje občianska zodpovednosť, ktorú obsahuje bežná poistka na byt. Priemerná škoda v segmente domácich zvierat sa pohybuje na úrovni 400 až 500 eur, no pri prémiových lakoch moderných vozidiel sa oprava jedného dielu ľahko vyšplhá na dvojnásobok.
Pes v aute a poškodenie cudzieho interiéru či nákladu
Cestovanie so psom prináša špecifické riziká, najmä ak využívate zdieľanú jazdu alebo vás vezie známy. Ak zviera počas prepravy roztrhá čalúnenie sedadiel, poškriabe plasty na palubnej doske alebo zničí prepravovanú batožinu cudzej osoby, zodpovednosť opäť padá na majiteľa či sprievodcu zvieraťa.
Z pohľadu poistného krytia tu však vzniká zásadný problém: väčšina štandardných poistiek zodpovednosti obsahuje výluku na škody na veciach, ktoré mal poistený v užívaní, v nájme alebo ktoré prepravoval. Ak sedíte v cudzom aute a pes poškodí interiér priamo počas vašej prepravy, poisťovňa môže plnenie zamietnuť s odôvodnením, že priestor vozidla ste v danom momente užívali. Aby bola škoda spôsobená domácim zvieraťom v takomto prípade likvidná, zmluva musí zahŕňať pripoistenie vecí prevzatých do užívania alebo špecifické pripoistenie držby psa bez tejto reštrikcie.
Zároveň platí prevenčná povinnosť vodiča aj prepravcu: zviera musí byť vo vozidle zaistené bezpečnostným pásom pre psov, v prepravnom boxe alebo za pevnou mrežou. Ak pes voľne pobieha po kabíne, vodič riskuje pokutu od polície a v prípade nehody sa vystavuje obvineniu z hrubej nedbanlivosti, čo vedie ku kráteniu poistného plnenia.
Náhrada škody na veci: účelné náklady na opravu verzus trhová hodnota
Pri likvidácii poškodeného majetku často vznikajú spory medzi poškodeným a škodcom ohľadom toho, koľko peňazí má byť v skutočnosti vyplatených. Poškodený požaduje výmenu dielu za nový originál, kým poisťovňa alebo vinník chcú zaplatiť len najlacnejšiu opravu. Slovenská judikatúra vychádza z princípu úhrady skutočnej škody, čo predstavuje účelne vynaložené náklady na uvedenie veci do pôvodného stavu, maximálne však do výšky všeobecnej hodnoty veci pred poškodením.
Nárok na náhradu škody podlieha premlčaniu podľa § 106 Občianskeho zákonníka. Subjektívna premlčacia lehota je 2 roky odo dňa, keď sa poškodený dozvie o škode a o tom, kto za ňu zodpovedá. Objektívna lehota je 3 roky od vzniku udalosti (pri úmyselnom konaní 10 rokov). Po uplynutí dvoch rokov od zistenia škodcu sa nárok stáva na súde nevymáhateľným, ak škodca vznesie námietku premlčania.
Modelový príklad výpočtu náhrady škody:
- Udalosť: Stredne veľký pes poškriabal dvere a blatník cudzieho trojročného vozidla na parkovisku.
- Kalkulácia opravy v autoservise: Prebrúsenie, gitovanie a lakovanie dvoch dielov karosérie v sume 650 eur.
- Posúdenie hodnoty: Oprava nepresahuje trhovú hodnotu vozidla, ide o primerané a účelné náklady na uvedenie do predošlého stavu.
- Riešenie cez poistenie zodpovednosti: Vinník má dojednané poistenie zodpovednosti za škodu z vlastníctva nehnuteľnosti a domácnosti so spoluúčasťou 0 eur.
- Výsledok: Poisťovňa uhradí autoservisu plných 650 eur. Bez poistenia by majiteľ psa musel celú sumu zaplatiť zo svojho bankového účtu. V porovnaní s cenou samostatného pripoistenia zvieraťa, ktoré stojí zvyčajne 30 až 60 eur ročne, poistka v jedinom momente ušetrila viac než desaťnásobok ročného poplatku.
Výpoveď a zmena poistnej zmluvy podľa paragrafu 800 Občianskeho zákonníka
Ak zistíte, že vaša súčasná zmluva nekryje držbu psa alebo má príliš nízky sublimit (napríklad len 1 000 eur namiesto odporúčaných desiatok tisíc), zmluvu je potrebné upraviť alebo zmeniť poisťovateľa. Pravidlá pre ukončenie poistného pomeru určuje § 800 Občianskeho zákonníka:
- Výpoveď ku koncu poistného obdobia (§ 800 ods. 1): Poistenie možno vypovedať ku koncu poistného obdobia (zvyčajne k ročnému výročiu zmluvy). Výpoveď musí byť poisťovni doručená najneskôr 6 týždňov pred týmto dátumom. Ak lehotu premeškáte čo i len o jeden deň, zmluva pokračuje ďalší rok.
- Výpoveď po uzavretí novej zmluvy (§ 800 ods. 2): Ak ste uzatvorili novú poistku a zistíte nevýhodné podmienky, môžete ju vypovedať do 2 mesiacov od uzavretia. Výpovedná lehota je osemdňová a jej uplynutím poistenie zaniká.
Pre mladých ľudí je najvýhodnejším riešením komplexné poistenie nehnuteľnosti a domácnosti, kde je zodpovednosť členov domácnosti za zvieratá často zahrnutá priamo v základnej cene balíka bez nutnosti platiť drahé individuálne poistky. Dôležité je skontrolovať, či zmluva vyžaduje konkrétne plemeno psa hlásiť vopred a či krytie platí na celom území Európy, čo oceníte pri cestovaní.
Časté otázky o zodpovednosti za domáce zvieratá
Preplatí poistka gauč, ktorý zničil môj vlastný pes?
Nie. Poistenie zodpovednosti kryje výlučne škody spôsobené tretím osobám na ich majetku alebo zdraví. Škody, ktoré zviera spôsobí na zariadení vlastnej domácnosti poisteného, sú v poistných podmienkach štandardne vylúčené.
Vzťahuje sa poistenie zodpovednosti aj na situácie v prenajatom byte?
Závisí to od konkrétnej zmluvy. Škody spôsobené na cudzom byte (napríklad vytopenie suseda) kryté bývajú, no poškodenie nábytku či podlahy prenajímateľa patrí medzi veci prevzaté do užívania, ktoré si vyžadujú špeciálne pripoistenie.
Aká je lehota na vymáhanie náhrady škody od majiteľa psa?
Platí subjektívna premlčacia lehota 2 roky, ktorá plynie odo dňa, keď sa poškodený dozvie o vzniku škody a o totožnosti škodcu. Najneskôr sa právo premlčí za 3 roky od udalosti.
Platí poistenie aj pre bojové alebo veľké plemená psov?
Väčšina poisťovní nerozlišuje plemená, pokiaľ je pes chovaný na bežné nekomerčné účely. Niektoré ústavy však môžu mať rizikové plemená v zozname výluk alebo pre ne vyžadujú prísnejšie zabezpečenie vôdzkou a náhubkom.