Presne 15 dní má vodič motorového vozidla na to, aby písomne oznámil kolíziu svojej poisťovni, ak sa udalosť stala na území Slovenskej republiky. Zmeškanie tejto lehoty môže viesť k tomu, že poisťovňa uplatní voči vlastnému klientovi regresný nárok a bude žiadať preplatenie vyplatenej sumy späť. Zrážka s cyklistom patrí medzi najkomplikovanejšie udalosti v cestnej premávke, pretože sa v nej stretáva motorové vozidlo chránené povinným poistením so zraniteľným účastníkom, ktorý v drvivej väčšine prípadov žiadne samostatné zákonné poistenie nemá.
Kým škody na motorovom vozidle bývajú často len kozmetické, následky pre človeka na bicykli môžu dosiahnuť státisíce eur. Slovenská legislatíva navyše chráni slabších účastníkov premávky osobitným právnym režimom. Ak sa do takejto situácie dostanete, neznalosť základných pravidiel vás môže pripraviť o peniaze z poistného plnenia alebo vás vystaviť trestnoprávnemu stíhaniu za neposkytnutie prvej pomoci.
Kedy je zrážka s cyklistom dopravnou nehodou a kedy iba škodovou udalosťou?
Vodiči si často mýlia pojmy a domnievajú sa, že pokiaľ na mieste nedošlo k viditeľnej devastácii auta či bicykla, stačí vyplniť tlačivo a odísť. Zákon č. 8/2009 Z. z. o cestnej premávke však v § 64 stanovuje presnú deliacu líniu. Každá udalosť v cestnej premávke, pri ktorej dôjde k usmrteniu alebo zraneniu osoby, sa automaticky považuje za dopravnú nehodu bez ohľadu na to, aká malá je majetková škoda.
Aby ste vedeli správne vyhodnotiť situáciu, pomôže poznať zákonný postup pri dopravnej nehode, pretože nesprávna klasifikácia udalosti priamo na ceste so sebou nesie riziko pokuty a straty krytia.
Hranica medzi škodovou udalosťou a nehodou
Škodovou udalosťou je len taká kolízia, pri ktorej sa nikto nezranil, nebolo poškodené všeobecne prospešné zariadenie, neunikli nebezpečné látky, hmotná škoda zjavne neprevyšuje zákonom stanovenú hranicu a účastníci sa dohodli na zavinení. V praxi pri kontakte karosérie s cyklistom takáto situácia nastáva len zriedka. Aj banálny pád bicykla na bok po jemnom dotyku so spätným zrkadlom takmer vždy zanechá aspoň odreninu alebo pomliaždeninu. V tej chvíli je splnená zákonná podmienka zranenia osoby a udalosť nemožno uzavrieť len ako škodovú udalosť.
Nasledujúca tabuľka porovnáva kľúčové rozdiely medzi oboma situáciami z pohľadu povinností vodiča aj cyklistu:
| Kritérium | Škodová udalosť | Dopravná nehoda |
|---|---|---|
| Zranenie účastníka | ✗ (žiadne, ani drobné) | ✓ (akékoľvek poškodenie zdravia) |
| Povinnosť volať políciu | ✗ (ak sa účastníci dohodnú) | ✓ (vždy zo zákona) |
| Dychová skúška na alkohol | ✗ (polícia nie je prítomná) | ✓ (vykonáva hliadka PZ SR) |
| Záznam o nehode | spoločné tlačivo účastníkov | policajná správa o nehode |
Prečo musí každá zrážka s cyklistom so zranením privolať políciu?
Najčastejšou chybou vodičov býva falošný pocit úľavy, keď otrasený cyklista po páde vstane, opráši si kolená a tvrdí, že mu nič nie je. Adrenalín a šok tlmia bolesť. Zlomenina člunkovej kosti v zápästí, prasknuté rebro alebo vnútrolebečné krvácanie sa môžu prejaviť až o niekoľko hodín či dní. Ak sa účastníci rozídu bez prítomnosti polície, vodič čelí obrovskému právnemu riziku. Ak cyklista neskôr vyhľadá lekárske ošetrenie, nemocnica hlási úraz polícii ako podozrenie z dopravnej nehody. Vodič, ktorý z miesta odišiel, môže byť obvinený z úteku z miesta dopravnej nehody.
Ak bola zavinená zrážka s cyklistom zo strany vodiča motorového vozidla, odškodnenie za bolesť, liečbu aj zničený materiál poskytne PZP – povinné zmluvné poistenie. Zákonný limit krytia pre škody na zdraví predstavuje najmenej 6 450 000 eur na jednu škodovú udalosť bez ohľadu na počet zranených. Pre vecnú škodu a ušlý zisk je to minimálne 1 300 000 eur. Tieto limity bez problémov pokryjú aj najťažšie zdravotné následky, vyžadujú si však riadne zadokumentovanie udalosti príslušníkmi Policajného zboru.
Postup krok za krokom priamo na mieste nehody
- Zabezpečte miesto nehody: Zastavte vozidlo, zapnite výstražné svetlá, oblečte si reflexnú vestu a umiestnite výstražný trojuholník (v obci minimálne 50 metrov, mimo obce 100 metrov za vozidlom).
- Poskytnite prvú pomoc: Skontrolujte životné funkcie zraneného cyklistu. V prípade potreby okamžite volajte linku 112 alebo 155. Nehýbte so zraneným, ak hrozí poranenie chrbtice, pokiaľ to nevyžaduje bezprostredné ohrozenie života.
- Privolajte políciu: Oznámte udalosť na linke 158. Uveďte presnú polohu, stav účastníkov a informáciu, že došlo ku kolízii s cyklistom.
- Zabezpečte dôkazy: Pred pohnutím vozidla alebo bicykla urobte podrobnú fotodokumentáciu celkovej situácie, brzdných dráh, úlomkov plastov, poškodenia bicykla a prilby. Ak máte kameru v aute, uložte záznam. Zabezpečte si kontakty na svedkov.
- Vykonajte dychovú skúšku: Počkajte na príchod hliadky PZ SR a podrobte sa dychovej skúške na alkohol. Požiadajte o otestovanie aj cyklistu.
- Spíšte záznam a kontaktujte asistenčnú službu: Ak je to možné, vyplňte Správu o nehode. Následne kontaktujte asistenčnú službu svojej poisťovne kvôli ďalším inštrukciám.
Upozornenie na časté riziko: Nikdy nedávajte cyklistovi na mieste finančnú hotovosť „na ruku“ s vidinou, že vec vyriešite rýchlo a bez záznamu. Poisťovňa vám spätne nepreplatí nič, čo nie je riadne zdokumentované a schválené. Poškodený navyše môže po minutí peňazí podať trestné oznámenie alebo žiadať ďalšie poistné plnenie za neskôr zistenú práceneschopnosť.
Ako rieši zrážka s cyklistom objektívnu zodpovednosť prevádzkovateľa vozidla?
Mnohí vodiči žijú v presvedčení, že ak neporušili žiadne konkrétne pravidlo cestnej premávky, za následky nezodpovedajú. V slovenskom práve však platí podľa § 427 a § 428 Občianskeho zákonníka takzvaná objektívna zodpovednosť prevádzkovateľa motorového vozidla. Táto zodpovednosť vychádza z predpokladu, že prevádzka motorového vozidla predstavuje pre okolie osobitný zdroj zvýšeného nebezpečenstva.
V praxi to znamená, že prevádzkovateľ vozidla zodpovedá za škodu vyvolanú osobitnou povahou tejto prevádzky bez ohľadu na svoje osobné zavinenie. Zbaviť sa tejto zodpovednosti (takzvaná liberácia) je mimoriadne náročné. Prevádzkovateľ sa jej zbaví len vtedy, ak preukáže, že škode nebolo možné zabrániť ani pri vynaložení všetkého úsilia, ktoré bolo možné požadovať. Taká situácia nastáva napríklad pri neodvrátiteľnej udalosti spôsobenej treťou osobou alebo pri zlyhaní, ktoré nemalo pôvod v samotnej prevádzke.
Vodiči musia navyše rešpektovať novelizovaný § 15 ods. 3 zákona o cestnej premávke. Ten stanovuje povinný bočný odstup pri predchádzaní cyklistu: spravidla najmenej 1 meter pri rýchlosti do 50 km/h a najmenej 1,5 metra pri vyšších rýchlostiach. Ak vodič tento odstup nedodrží a vznikne zrážka s cyklistom, jeho zavinenie je takmer nespochybniteľné.
Spoluzavinenie cyklistu a krátenie poistného plnenia
Objektívna zodpovednosť vodiča neznamená, že cyklista má vždy nárok na plné odškodnenie. Ak cyklista porušil predpisy — napríklad v noci jazdil bez osvetlenia, vošiel náhle do jazdnej dráhy z chodníka cez priechod pre chodcov alebo jazdil pod vplyvom alkoholu — posudzuje sa miera jeho spoluzavinenia. Poisťovňa v takom prípade aplikuje krátenie poistného plnenia. Ak sa preukáže, že cyklista zavinil nehodu z 40 %, poisťovňa mu vyplatí iba 60 % z vyčísleného bolestného a škody na bicykli.
Čo sa týka cyklistickej prilby, dospelý cyklista nemá v obci zákonnú povinnosť ju nosiť. Ak však pri náraze utrpí poranenie hlavy, poisťovňa vinníka sa často snaží argumentovať tým, že nepoužitie prilby zhoršilo následky na zdraví. Pri sporných nárokoch sa preto pravidelne vypracováva znalecký posudok pri poistnej udalosti, ktorý presne určí mechanizmus zranení a vplyv ochranných prvkov.
Dooring: kto zodpovedá za škodu, ak cyklista narazí do otvorených dverí auta?
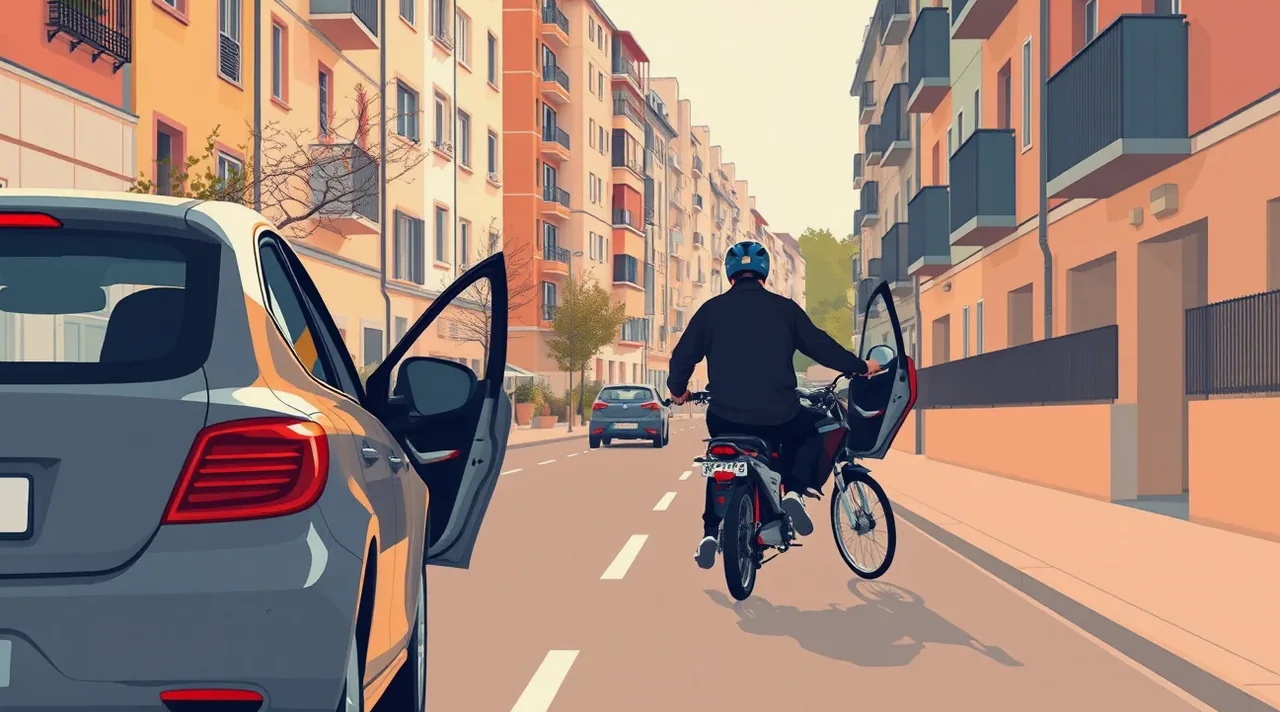
Pojem dooring označuje kolíziu, pri ktorej vodič alebo pasažier otvorí dvere stojaceho vozidla priamo do dráhy prichádzajúceho cyklistu. Zákon o cestnej premávke jasne stanovuje, že otvárať dvere alebo nastupovať do vozidla možno len vtedy, ak tým nie je ohrozená bezpečnosť iných účastníkov cestnej premávky. Pri dooringu nesie vinu takmer vždy ten, kto dvere otvoril.
Pretože k otvoreniu dverí dochádza v rámci ukončovania jazdy, táto udalosť spadá pod prevádzku motorového vozidla. Vzniknutá škoda sa preto primárne likviduje zo zákonného poistenia daného automobilu. Poškodený cyklista má nárok na náhradu škody na zdraví, poškodenom bicykli aj na oblečení či športovom vybavení.
Zodpovednosť spolujazdca versus poistenie vozidla
Zložitejšia situácia nastáva, ak dvere do cesty cyklistovi otvorí spolujazdec. Poškodený cyklista uplatňuje nárok z PZP vozidla, pretože dvere sú integrálnou súčasťou auta. Poisťovňa však po vyplatení škody môže za určitých okolností skúmať, či spolujazdec nekonal hrubo nedbanlivo. Pokiaľ je vinníkom cyklista, ktorý nepozornosťou narazil do riadne a dlhšie otvorených dverí stojaceho auta, vodič vozidla sa ocitá v zložitej pozícii.
PZP vinného cyklistu neexistuje, pretože na bežný bicykel sa nevzťahuje. Vodič auta môže škodu na dverách získať len z týchto zdrojov:
- Poistenie zodpovednosti v bežnom živote: Býva súčasťou poistenia domácnosti cyklistu. Odporúčaná poistná suma pri tomto krytí je 10 000 až 30 000 eur.
- Vlastné havarijné poistenie vodiča: Poisťovňa škodu opraví, vodič však zaplatí spoluúčasť, pričom spoluúčasť v havarijnom poistení sa následne vymáha priamo od cyklistu. Práve pre takéto situácie je dobré vedieť, aká je reálna cena havarijného poistenia, ktorá dokáže ochrániť rozpočet motoristu pred nepoistenými vinníkmi.
- Súdne vymáhanie: Ak cyklista poistku nemá a odmieta zaplatiť, ostáva len občianskoprávna žaloba.
Ak je pri takejto zrážke cyklista na pracovnej ceste alebo vykonáva donáškovú službu, v hre môže byť aj poistenie zamestnanca proti škodám v zamestnaní, z ktorého zamestnávateľ uplatňuje škody spôsobené tretím stranám.
Ktoré elektrokolobežky a rýchle elektrovozidlá už potrebujú povinné zmluvné poistenie?
V dôsledku transpozície európskej smernice 2021/2118 prešli pravidlá pre malé elektrické vozidlá zásadnou zmenou. Definícia motorového vozidla sa rozšírila a povinnosť uzatvoriť zákonné poistenie sa už netýka iba automobilov a motocyklov. Ak nastane kolízia či zrážka s cyklistom, ktorú zavinila ťažká a rýchla elektrokolobežka, poškodený už nemusí byť odkázaný len na občianske poistenie vinníka.
Zákon ukladá povinnosť mať uzatvorené PZP pre každé malé vozidlo s vlastným mechanickým pohonom, ktoré spĺňa aspoň jedno z týchto dvoch kritérií:
- konštrukčná rýchlosť presahuje 25 km/h,
- prevádzková hmotnosť presahuje 25 kg a konštrukčná rýchlosť je vyššia ako 14 km/h.
Sankcia za prevádzkovanie takéhoto vozidla bez platnej poistky sa po novele pohybuje v rozmedzí od 50 do 5 000 eur. Pri výbere nového poistenia je dôležité sledovať, ako vplývajú technické parametre na konečnú platbu, pričom presný výpočet poistenia auta aj malých vozidiel odráža rizikovosť konkrétnej kategórie.
Pravidlá pre elektrické kolobežky a e-bicykle
Z povinnosti poistenia sú podľa judikatúry Súdneho dvora EÚ vyňaté bežné elektrobicykle (pedelec), ktorých pomocný motor funguje výlučne pri šliapaní do pedálov a odpája sa pri dosiahnutí rýchlosti 25 km/h. Naopak, výkonné modely vybavené samostatným plynovým gripom, ktoré jazdia bez šliapania, už poistku vyžadujú. Bližšie podrobnosti o tom, kedy presne vzniká táto povinnosť, nájdete v článku zameranom na elektrobicykel a povinnosť PZP.
Pokiaľ dôjde pri nehode k poškodeniu drahých karosárskych dielov alebo rámu bicykla, poisťovne skúmajú opotrebenie materiálu. V praxi sa často rieši zrážka za opotrebenie náhradných dielov, prípadne sa pri rozsiahlej deštrukcii uplatňuje vyčíslenie totálnej škody poisťovňou. Cyklista má nárok na náhradu účelne vynaložených nákladov na opravu, nesmie však ísť o bezdôvodné obohatenie.
Nasledujúca tabuľka sumarizuje zákonné lehoty a termíny, ktoré musia účastníci nehody dodržať:
| Úkon | Zákonná lehota | Právny základ |
|---|---|---|
| Nahlásenie škodovej udalosti poisťovni (nehoda v SR) | do 15 dní | § 10 ods. 1 písm. a) zákona č. 381/2001 Z. z. |
| Nahlásenie škodovej udalosti poisťovni (nehoda v cudzine) | do 30 dní | § 10 ods. 1 písm. a) zákona č. 381/2001 Z. z. |
| Ukončenie šetrenia a oznámenie výsledku poisťovňou | do 3 mesiacov od oznámenia | § 11 ods. 6 zákona č. 381/2001 Z. z. |
| Oznámenie dopravnej nehody polícii | bezodkladne na mieste | § 64 ods. 1 zákona č. 8/2009 Z. z. |
Ak vodič uhradí škodu cyklistovi z vlastných peňazí na základe dohody, podľa § 15 zákona o PZP má právo požadovať od svojej poisťovne refundáciu, ale len do výšky, v akej by inak plnila samotná poisťovňa. Pre bezproblémové vybavenie sa odporúča využiť oficiálny postup pri online nahlásení nehody priamo na portáli príslušnej poisťovne.
Často kladené otázky o zrážke s cyklistom
Musím volať políciu, aj keď cyklista tvrdí, že mu nič nie je, no má roztrhané nohavice?
Áno. Roztrhané nohavice spravidla znamenajú odreninu na tele. Akékoľvek poškodenie zdravia mení škodovú udalosť na dopravnú nehodu. Ak políciu nezavoláte, vystavujete sa riziku obvinenia z úteku z miesta nehody.
Zrazil som cyklistu. Z akého poistenia sa uhradí jeho rozbitý karbónový bicykel a smart hodinky?
Vecnú škodu na bicykli, prilbe, oblečení aj elektronike kryje PZP vinného vodiča. Poškodený cyklista musí predložiť doklady o kúpe, prípadne odborný posudok servisu o neopraviteľnosti komponentov.
Čo sa stane, ak zrážku zavinil cyklista a nafúkal viac ako jedno promile alkoholu?
Prítomnosť alkoholu u cyklistu zakladá jeho plnú alebo prevažnú mieru zavinenia. Škodu na motorovom vozidle musí zaplatiť cyklista zo svojho majetku alebo z poistenia zodpovednosti v bežnom živote, pokiaľ poistné podmienky nevylučujú plnenie pri požití alkoholu.
Preplatí poisťovňa zranenému cyklistovi aj ušlý zisk za obdobie na práceneschopnosti?
Áno. Podľa § 4 ods. 2 zákona o PZP kryje poistenie zodpovednosti okrem bolestného a nákladov na liečbu aj preukázateľný ušlý zisk poškodeného počas trvania PN.