Mnoho vodičov si myslí, že keď poisťovňa pošle nízke poistné plnenie, musia podávať úradné odvolanie na súd alebo sa zmieriť so stratou, ak nestihli odpovedať do dvoch týždňov. To je veľký omyl. Vzťah s komerčnou poisťovňou nie je úradné konanie pred štátnym orgánom, ale bežný občianskoprávny vzťah. Nejde o formálne správne odvolanie, ale o písomný nesúhlas s likvidáciou škody. Vaše zákonné právo na náhradu škody nezaniká po uplynutí internej pätnásťdňovej lehoty z listu likvidátora, ale až premlčaním podľa Občianskeho zákonníka. V tomto článku si vecne a priamo ukážeme, ako sa odvolať proti rozhodnutiu poisťovne, ak vám z povinného zmluvného poistenia vyplatila menej, než na čo máte nárok.
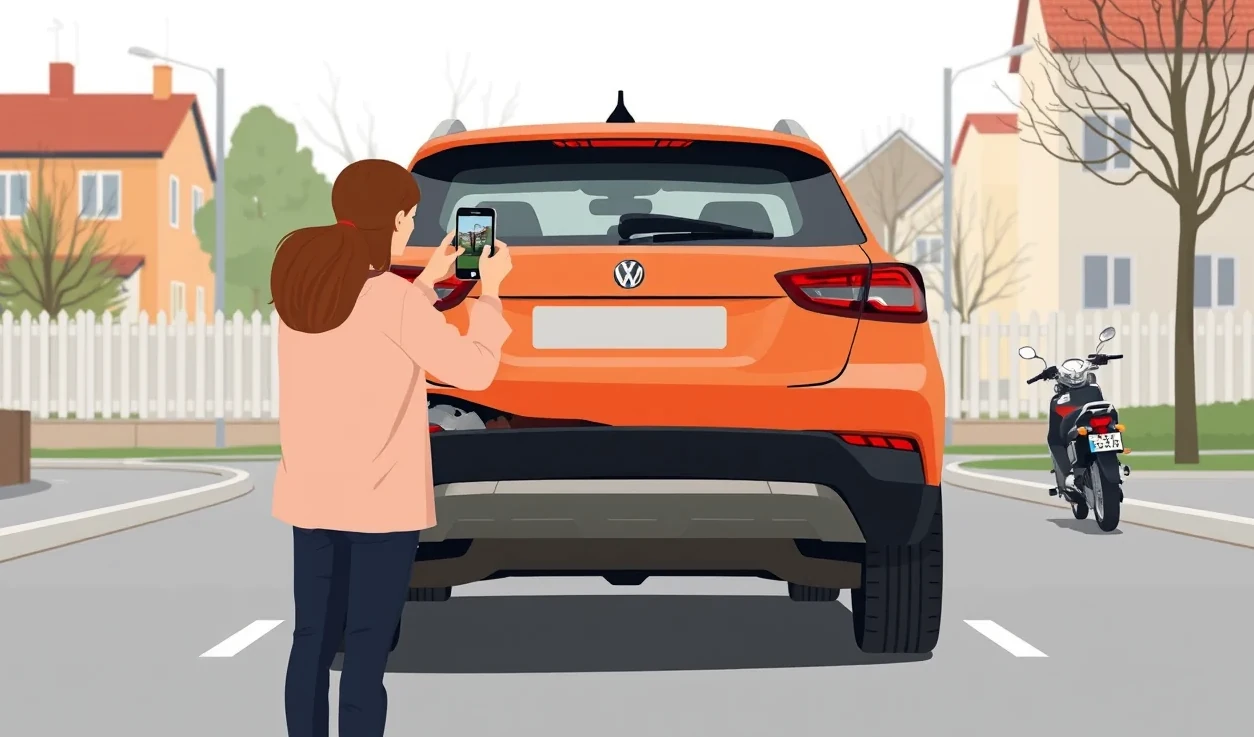
Fotodokumentácia a video z nehody: Nesúhlas s rozhodnutím likvidácie podložený dôkazmi
Keď nastane poistná udalosť z PZP, poisťovňa vinníka sa často snaží spochybniť rozsah poškodenia. Mnohí motoristi nevedia, ako sa odvolať proti rozhodnutiu poisťovne tak, aby ich námietka neskončila v koši. Základom každého úspešného nesúhlasu nie sú emócie ani sťažnosti na nespravodlivosť, ale tvrdé a nespochybniteľné dôkazy z miesta kolízie. Ak likvidátor tvrdí, že poškodenie vášho nárazníka či nápravy nezodpovedá priebehu zrážky, musíte predložiť jasné vizuálne materiály.
Vodiči často urobia chybu, že sa spoliehajú len na to, čo zapíše privolaná hliadka alebo čo sami načrtnú na papier. Zákon č. 381/2001 Z. z. ukladá účastníkom povinnosť preukázať vznik a rozsah škody. Ak poisťovni chýbajú podklady, automaticky kráti poistné plnenie alebo ho úplne zamietne. Vašou úlohou je doložiť materiál, ktorý nenechá priestor na dohady likvidátora.
Prečo bežná správa o nehode poisťovni často nestačí
Papierová správa o nehode je základný dokument, no zachytáva len schému a podpisy oboch vodičov. Likvidačné oddelenia používajú kalkulačné programy a počítačové simulácie nehôd. Ak vinník neskôr zmení výpoveď alebo jeho poisťovňa usúdi, že náraz v nízkej rýchlosti nemohol poškodiť záves kolesa, samotný formulár vás nezachráni. Preto je nevyhnutné poznať správny postup pri dopravnej nehode už v prvých minútach po náraze. Dôkladné zachytenie situácie priamo na ceste vám v budúcnosti ušetrí stovky eur.
Pripravte si kontrolný zoznam dôkazov, ktoré nesmú pri podaní námietky chýbať:
- Celkový pohľad na postavenie vozidiel – fotografia zachytávajúca obe autá v konečnom postavení vrátane vodorovného dopravného značenia a okolitých orientačných bodov.
- Detailné snímky poškodenia – ostré zábery kontaktných miest, výšky nárazníkov a poškodených dielov oboch vozidiel vo vzájomnom kontakte.
- Stopy na vozovke – odfotografované brzdné dráhy, úlomky plastov, vytečené prevádzkové kvapaliny a ryhy v asfalte, ktoré dokazujú smer nárazu.
- Identifikačné znaky vinníka – čitateľná fotografia tabuľky s evidenčným číslom a jeho zelenej karty.
Záznam z palubnej kamery a snímky detailov poškodenia
Videozáznam z autokamery predstavuje pri nesúhlase s krátením plnenia najsilnejší argument. Záznam presne preukazuje rýchlosť, smer jazdy, reakčný čas aj dynamiku nárazu. Poisťovňa po predložení jasného videozáznamu spravidla ustúpi od tvrdenia, že časť poškodenia vznikla inokedy alebo pri inej udalosti. Ak kamera zachytila aj správanie vinníka bezprostredne po nehode, vyvrátite akékoľvek dodatočné výhovorky. Včasné hlásenie nehody poisťovni bez chýb spojené s odovzdaním videosúboru zamedzí zbytočným prieťahom pri šetrení škody.
Spor o hodinovú sadzbu servisu: Prečo poisťovňa kráti poistné plnenie?
Najčastejší spor pri poistení auta nastáva v okamihu, keď servis vystaví faktúru za opravu, no poisťovňa z nej uhradí iba časť. Likvidátori bežne argumentujú, že servis použil príliš vysokú hodinovú sadzbu práce alebo vykázal viac normohodín, než určujú tabuľky výrobcu. Preto je dôležité poznať postup, ako sa odvolať proti rozhodnutiu poisťovne, keď vám neuzná celú faktúru za prácu. Poškodený vodič má zo zákona právo na uvedenie auta do pôvodného stavu na náklady vinníka.
Poisťovne sa často snažia vnútiť vlastné kalkulácie a znižujú cenu práce na úroveň najlacnejších nezmluvných dielní v regióne. Zákon č. 381/2001 Z. z. však poškodenému neprikazuje opravovať auto u najlacnejšieho opravára. Ak bola oprava vykonaná účelne, odborne a za obvyklé trhové ceny, poisťovňa je povinná faktúru preplatiť v plnom rozsahu bez neodôvodnených zrážok.
Normohodiny výrobcu verzus hodinová sadzba nezmluvnej dielne
Poisťovne pri kalkuláciách pracujú so softvérmi ako Audatex alebo Eurotax. Do systému zadajú časové normy výrobcu a svoju vlastnú, často umelo zníženú hodinovú sadzbu. Realita v nezávislých aj zmluvných servisoch býva odlišná. Zatiaľ čo poisťovňa počíta prácu napríklad za 35 € bez DPH na hodinu, bežná trhová cena servisu v krajskom meste dosahuje 55 € až 85 € bez DPH. Ak si vyberiete opravu auta v nezmluvnom servise, poisťovňa vám nesmie krátiť úhradu len preto, že s danou dielňou nemá dohodnuté paušálne zľavy.
Ak ide o zložitejšiu opravu novšieho auta, dôrazne sa odporúča oprava vozidla v autorizovanom servise. Zásah do moderných bezpečnostných prvkov, radarov a asistenčných systémov si vyžaduje špeciálne kalibrácie. Tieto úkony nezávislé servisy často nedokážu vykonať a poisťovňa ich autorizovanému stredisku musí uznať, pokiaľ ide o technickú nevyhnutnosť stanovenú výrobcom.
Vyplatenie škody rozpočtom verzus oprava na faktúru
Poisťovne poškodeným s obľubou ponúkajú rýchle vyrovnanie škody takzvaným rozpočtom nákladov. Peniaze vám pošlú na účet do niekoľkých dní, no ide o pascu. Pri likvidácii rozpočtom poškodený obvykle dostane iba 50 % až 70 % skutočných nákladov potrebných na kvalitnú opravu. Likvidátor totiž nepreplatí DPH, uplatní minimálne normohodiny a započíta najlacnejšie neoriginálne diely pochybného pôvodu. Ak sa ukáže, že rozpočet nepokrýva ani materiál, musíte predložiť faktúru zo servisu a žiadať doplatok.
Nasledujúca tabuľka ukazuje, kde poisťovne najčastejšie krátia nároky a na čo máte podľa zákona reálny nárok:
| Položka nároku | Čo poisťovňa často ponúka | Zákonný nárok poškodeného | Dôvod krátenia v praxi |
|---|---|---|---|
| Hodinová sadzba práce | Interná sadzba poisťovne (30 – 40 €/h) | Skutočná obvyklá sadzba servisu v regióne | Poisťovňa sa odvoláva na vlastné priemery |
| Náhradné diely | Najlacnejšie druhovýrobné náhrady | Kvalitatívne rovnocenné diely či originály | Tlak na zníženie nákladov likvidácie |
| Amortizácia nových dielov | Zrážka 10 % až 50 % z ceny materiálu | 0 € zrážka (plná cena nového dielu) | Tvrdenie o zhodnotení staršieho vozidla |
| DPH pri oprave | Nevyplatená daň pri rozpočte | 100 % DPH po doložení faktúry | Nepreukázanie reálneho zaplatenia dane |
V minulosti poisťovne bežne strhávali z faktúr peniaze za takzvané zhodnotenie vozidla montážou nových dielov. Dnes už súdy takéto neoprávnené krátenie poistného plnenia jednoznačne odmietajú. Žiadna zákonná zrážka za opotrebenie náhradných dielov pri oprave poškodeného auta z PZP neexistuje, pretože montážou nového blatníka sa trhová cena havarovaného auta nezvýši.
Spor o DPH: Kedy má poškodený nárok na plnenie vrátane dane?
Otázka, ako sa odvolať proti rozhodnutiu poisťovne pri nevyplatenej dani, má jednoduchú odpoveď. Všetko závisí od daňového statusu poškodeného majiteľa auta. Poisťovne pri výplate rozpočtom DPH automaticky zadržiavajú a tvrdia, že daň vyplatia až po doložení riadneho daňového dokladu. To vedie k mnohým sporom najmä medzi bežnými občanmi, ktorí si chcú auto opraviť sami alebo u známeho remeselníka bez predraženej administratívy.
Rozdiel medzi fyzickou osobou a podnikateľom je pri dani z pridanej hodnoty zásadný. Ak likvidátor neoprávnene uplatní postupy platné pre platiteľov dane na bežného dôchodcu či zamestnanca, ide o porušenie zákona o PZP. Poškodený musí byť odškodnený v plnej výške vzniknutej majetkovej ujmy.
Nárok na preplatenie dane pre bežného vodiča a nepodnikateľa
Ak ste občan, ktorý nepoužíva auto na podnikanie a nie je registrovaný ako platiteľ DPH, daň predstavuje vašu reálnu škodu. Každý tovar aj službu na trhu nakupujete s DPH a nemáte možnosť odpočítať si ju na daňovom úrade. Ak vám poisťovňa vyplatí škodu rozpočtom bez DPH a vy auto následne necháte opraviť v riadnom servise, vzniká vám nárok na doplatok zadržanej dane. Stačí poisťovni poslať vyúčtovaciu faktúru s potvrdením o úhrade.
Problém nastáva, ak si vozidlo opravíte svojpomocne a nakúpite len materiál v obchode. Poisťovňa vám v takom prípade preplatí DPH z predložených pokladničných dokladov za nakúpené súčiastky a farby. Na daň z predpokladanej práce bez faktúry nárok nevzniká, pretože ste ju reálne nezaplatili.
Postup pri uplatnení škody, ak ste platiteľom DPH
Úplne iné pravidlá platia pre podnikateľov a firmy, ktorí sú registrovanými platiteľmi DPH podľa osobitného predpisu. Právny rámec je v tomto bode nekompromisný:
- Faktúra zo servisu – servis vystaví faktúru na majiteľa vozidla s rozpisom základu dane a samotnej DPH.
- Plnenie od poisťovne – poisťovňa z PZP vinníka preplatí servisu alebo podnikateľovi výhradne sumu bez DPH.
- Odpočet dane – poškodený podnikateľ si sumu DPH uplatní ako odpočet vo svojom daňovom priznaní na finančnej správe.
Pokiaľ by poisťovňa vyplatila platiteľovi DPH sumu vrátane dane, došlo by k bezdôvodnému obohateniu poškodeného. Podnikateľ by získal peniaze od poisťovne a zároveň by si rovnakú sumu odpočítal od štátu. Výnimkou sú len podnikatelia, ktorí vykonávajú činnosť oslobodenú od dane bez nároku na odpočet. Tí musia túto skutočnosť poisťovni písomne doložiť potvrdením od daňového poradcu.
Náhrada za stratu trhovej hodnoty: Ako sa odvolať proti rozhodnutiu poisťovne pri znehodnotení auta
Máte takmer nové auto, niekto vám nedal prednosť a spôsobil vážnu škodu? Aj keď servis opraví vozidlo dokonale a použije originálne diely, vozidlo už navždy nesie označenie havarované. Pri budúcom predaji na trhu s jazdenými autami stratí podstatnú časť svojej hodnoty. Zákazník v bazári si zmeria hrúbku laku a za opravené auto ponúkne podstatne menej peňazí než za nehavarovaný kus. V tejto situácii musíte vedieť, ako sa odvolať proti rozhodnutiu poisťovne, ktorá vám túto reálnu stratu odmieta kompenzovať.
Poisťovne na Slovensku dlhé roky tvrdili, že strata trhovej hodnoty nie je skutočnou škodou. Tento prístup je dnes prekonaný. Ústavný súd aj Najvyšší súd opakovane potvrdili, že obchodné znehodnotenie vozidla po oprave predstavuje skutočnú majetkovú ujmu, ktorú je vinník nehody povinný nahradiť prostredníctvom svojho PZP.
Čo znamená finančné znehodnotenie opraveného auta
Obchodné znehodnotenie vyjadruje rozdiel medzi trhovou cenou vozidla pred nehodou a jeho trhovou cenou bezprostredne po odbornej oprave. Týka sa predovšetkým vozidiel mladších ako 5 rokov, ktoré neboli v minulosti vážnejšie poškodené a majú nízky počet najazdených kilometrov. Ak bolo pri nehode zasiahnuté nosné teleso karosérie, stĺpiky, nosníky alebo boli vystrelené airbagy, strata hodnoty je nespochybniteľná.
Poisťovne tento nárok nikdy neponúknu samy od seba. V kalkulácii likvidácie ho jednoducho zamlčia. Ak o náhradu nepožiadate písomne v rámci námietky proti poistnému plneniu, nedostanete ani cent. Pri zánovných vozidlách pritom môže strata hodnoty dosahovať sumu od 500 € do 2 500 €.
Kedy sa oplatí osloviť nezávislého znalca
Na úspešné vymoženie znehodnotenia nestačí váš odhad. Potrebujete oficiálny posudok, ktorý vypracuje certifikovaný znalec z odboru cestnej dopravy. Znalec porovná ceny na trhu, posúdi rozsah poškodenia nosných prvkov a presne vyčísli finančnú stratu podľa metodiky Ministerstva spravodlivosti SR. Bežná cena znaleckého posudku na auto sa pohybuje v rozmedzí 150 € až 400 € podľa náročnosti výpočtov.
Tento posudok priložíte k nesúhlasu s likvidáciou. Podľa § 4 zákona č. 381/2001 Z. z. máte nárok aj na preplatenie účelne vynaložených nákladov spojených s uplatnením škody. Ak znalec preukáže pochybenie poisťovne, poisťovňa vinníka vám musí preplatiť nielen znehodnotenie vozidla, ale aj samotný účet za znalecký posudok. Rovnaký postup pomáha aj vtedy, ak poisťovňa nesprávne určí výpočet totálnej škody a pokúsi sa auto vyradiť z premávky ako neopraviteľné.
Odťah a parkovné: Ako sa odvolať proti rozhodnutiu poisťovne pri vedľajších nákladoch
Poškodenie plechov nie je jediný náklad, ktorý pri havárii vzniká. Ak je auto nepojazdné, musíte zabezpečiť jeho odtiahnutie z cesty a niekde ho bezpečne uskladniť do príchodu technika na obhliadku. Mnoho vodičov zažije šok, keď im poisťovňa odmietne preplatiť faktúru za odťahovú službu alebo uhradí len pár dní parkovného v stráženom areáli. Zákon pritom hovorí jasne: máte nárok na všetky účelne vynaložené náklady. Naučte sa, ako sa odvolať proti rozhodnutiu poisťovne, ak vám likvidátor tieto položky svojvoľne zoškrtal.
Poisťovne často limitujú preplatenie parkovného na tri až päť dní. Lenže čo ak technik prišiel na obhliadku až po desiatich dňoch a likvidačný protokol vystavil po mesiaci? Vodič predsa nemôže nechať vrak s rozbitými oknami stáť na verejnej ulici, kde hrozí rozkradnutie dielov alebo pokuta od mestskej polície. Za vzniknuté prieťahy nesie zodpovednosť poisťovňa, nie poškodený.
Ktoré sprievodné náklady vám zákon garantuje
V rámci likvidácie škody z PZP vinníka máte zákonný nárok na široký okruh výdavkov. Rozsah poistenia zodpovednosti zahŕňa:
- Odťah nepojazdného vozidla – prevoz z miesta nehody do servisu alebo na miesto bydliska v obvyklých cenách odťahových služieb.
- Parkovné a odstavenie vraku – poplatok za strážené parkovisko na dobu nevyhnutnú do vykonania obhliadky a rozhodnutia o spôsobe opravy.
- Prenájom náhradného vozidla – poškodený má právo zostať mobilný, pričom dĺžku nájmu určuje to, koľko dní preplatí poisťovňa náhradné vozidlo počas technologického času opravy.
- Likvidácia neopraviteľného vraku – ak likvidátor určí ekonomickú totálnu škodu, prepláca sa aj manipulácia s vrakom, pričom úlohu zohráva reálna zostatková hodnota vraku stanovená v aukcii.
Ak poisťovňa odmieta zaplatiť parkovné za celý čas, v písomnej námietke doložte presný dátum nahlásenia nehody, dátum vykonania obhliadky a dátum doručenia likvidačného protokolu. Tým preukážete, že odstavenie auta zavinila pomalosť poisťovne, a nie vaša nečinnosť.
Pred odoslaním nesúhlasu si pripravte a doložte tieto dokumenty:
- Písomné odôvodnenie nesúhlasu s číslom poistnej udalosti a číslom poistnej zmluvy vinníka.
- Originál alebo kópiu faktúry za odťahovú službu s presným rozpisom ubehnutých kilometrov.
- Faktúru za parkovné s vyznačeným denným poplatkom a potvrdením o úhrade.
- Zákazkový list zo servisu dokazujúci dátum prijatia auta na opravu a dátum jej dokončenia.
- Kópiu technického preukazu a správy o nehode.
Ak komerčná poisťovňa na vaše písomné námietky nereaguje alebo ich opakovane zamieta, prichádza na rad mimosúdne riešenie. Bezplatnou cestou je mimosúdne riešenie sporu s poisťovňou prostredníctvom Poistného ombudsmana Slovenskej asociácie poisťovní. Pomôcť môže aj podnet na dohľad Národnej banky Slovenska, hoci tá nevymáha peniaze priamo, ale kontroluje zákonnosť postupov likvidácie. Zlým skúsenostiam s likvidáciou škôd sa do budúcna vyhnete aj tak, že si pred výročím zmluvy overíte ponuky na trhu cez kalkulačku PZP, prípadne zvážite vlastné porovnanie havarijného poistenia, kde máte priamejší vplyv na zmluvné podmienky.
Časté otázky vodičov pri zamietnutí poistného plnenia
Do koľkých dní musím poslať námietku proti rozhodnutiu poisťovne?
Poisťovne v listoch často uvádzajú lehotu 15 dní. Ide o ich interný termín. Vaše právo na doplatok škody sa premlčuje až podľa Občianskeho zákonníka vo všeobecnej premlčacej dobe (štandardne tri roky). Námietku pošlite čím skôr, no nezúfajte, ak ste 15 dní nestihli.
Musí mi odvolanie napísať advokát?
Nie, nesúhlas si môžete napísať sami. Dôležité je doložiť faktúry, fotky a citovať § 4 zákona č. 381/2001 Z. z. Ak však ide o škodu presahujúcu tisíce eur, právna pomoc sa oplatí, pretože trovy právneho zastúpenia musí pri úspechu preplatiť poisťovňa vinníka.
Platí sa pri odvolaní v komerčnej poisťovni poplatok?
Nie, podanie nesúhlasu, reklamácie ani prehodnotenie likvidácie v komerčnej poisťovni nie je spoplatnené žiadnym správnym ani súdnym poplatkom.
Čo robiť, ak poisťovňa na námietku vôbec neodpovedá?
Podľa zákona č. 381/2001 Z. z. má poisťovňa ukončiť šetrenie do 3 mesiacov od nahlásenia. Ak na písomný nesúhlas nereaguje, zašlite predžalobnú výzvu s určením lehoty 10 dní na plnenie. Následne sa môžete obrátiť na súd alebo ombudsmana. Presný postup, ako sa odvolať proti rozhodnutiu poisťovne, si vyžaduje iba vecné argumenty a kópie faktúr.