Kto uhradí opravu firemného vozidla a ušlý zisk, ak vinník pri zrážke predloží neplatnú bielu kartu alebo nemá poistku vôbec? Škoda od nepoisteného vodiča predstavuje pre každého podnikateľa aj správcu vozového parku vážnu komplikáciu. V slovenskom právnom poriadku však platí zásada, že poškodená strana nezostáva bez peňažnej náhrady. Primárnu záchrannú sieť tvorí Poistný garančný fond, ktorý spravuje Slovenská kancelária poisťovateľov (SKP) podľa zákona č. 381/2001 Z. z.
Pri riešení takejto udalosti je rozhodujúce nepochybiť hneď v prvých minútach po náraze. Ak totiž firemné vozidlá denne generujú tržby, každé zdržanie pri likvidácii poistnej udalosti priamo prehlbuje finančnú stratu firmy. Znalosť presných právnych postupov a zákonných lehôt vám pomôže minimalizovať výpadok prevádzky a úspešne vymôcť náhradu za poškodený majetok.
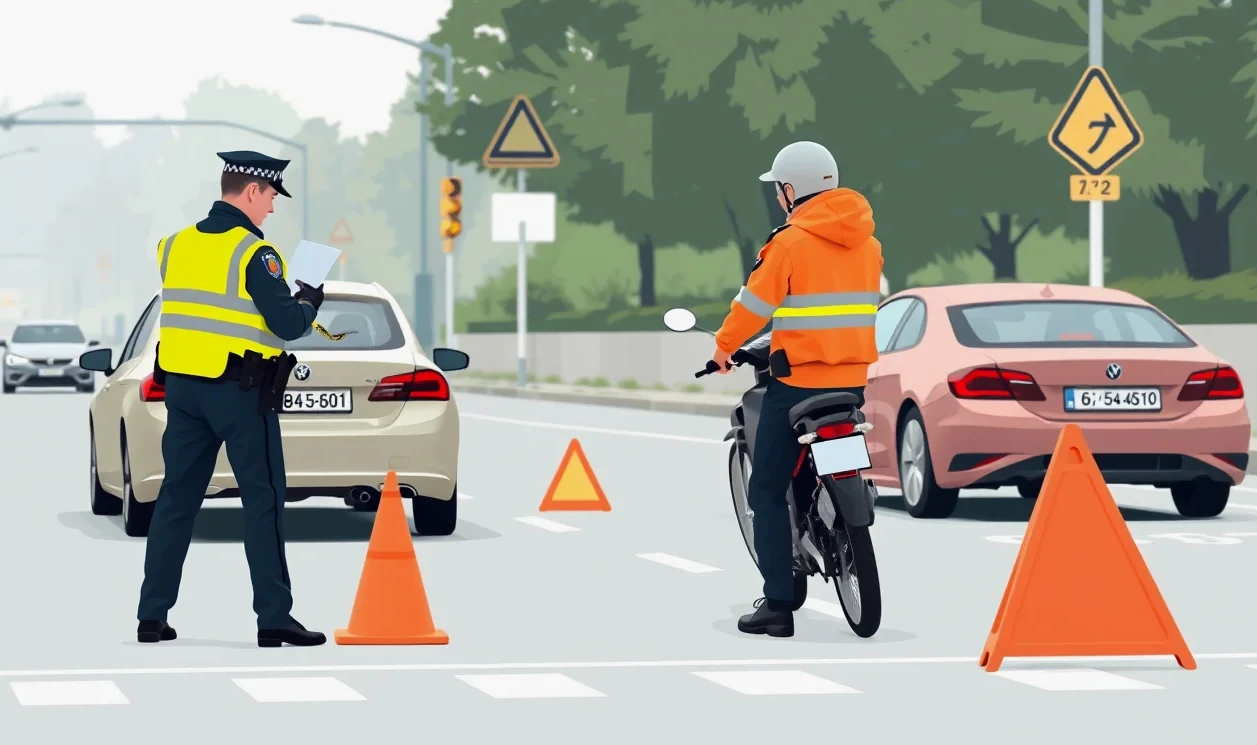
Kedy je nutné volať políciu a kedy stačí správa o nehode?
Pri bežnom ťukanci dvoch poistených vozidiel postačuje vyplniť a podpísať tlačivo o nehode, pokiaľ nevznikla škoda na zdraví a škoda na majetku zjavne nepresiahla zákonnú hranicu. V situácii, kedy figuruje nepoistené motorové vozidlo, však platia odlišné priority. Akonáhle druhý účastník nevie preukázať platnosť zákonného poistenia, privolanie hliadky Policajného zboru je nevyhnutným krokom na ochranu vašich nárokov.
Správny postup pri dopravnej nehode určuje zákon č. 8/2009 Z. z. o cestnej premávke. Policajné zistenie totožnosti vodiča, držiteľa vozidla a presné zadokumentovanie viny tvoria základný dôkazový materiál pre garančný fond. Bez úradného protokolu sa poškodený vystavuje riziku, že nepoistený vinník neskôr zmení výpoveď alebo poprie svoju účasť na kolízii.
Kedy vzniká zákonná povinnosť privolať policajnú hliadku
- Vinník nehody nevie predložiť zelenú kartu ani iný doklad preukazujúci platné PZP – povinné zmluvné poistenie.
- Došlo k akémukoľvek zraneniu osôb, usmrteniu alebo poškodeniu prepravovaného nákladu.
- Hmotná škoda na niektorom z vozidiel vrátane prepravovaných vecí zrejme prevyšuje 3 990 eur.
- Účastníci sa nevedia dohodnúť na tom, kto kolíziu spôsobil a zavinil.
- Vinník odmieta spolupracovať, odmieta podpísať tlačivo alebo javí známky požitia alkoholu či iných návykových látok.
Ako postupovať pri vypĺňaní tlačiva
Pokiaľ polícia nehodu zadokumentuje, aj tak si s druhým vodičom vymeňte identifikačné údaje. Riadny záznam o nehode a jeho vyplnenie zabezpečí, že budete disponovať menom, priezviskom, adresou, rodným číslom alebo IČO vinníka, ako aj údajmi o vlastníkovi auta z technického preukazu. V zázname výslovne uveďte poznámku, že vinník v čase nehody nepredložil potvrdenie o poistení zodpovednosti.
Ako podať nárok na náhradu škody do Poistného garančného fondu SKP?
Ak bola škoda od nepoisteného vodiča riadne zdokumentovaná, poškodený podnikateľ neuplatňuje svoj nárok vo vlastnej PZP poisťovni. Vlastná poistka totiž kryje výlučne škody, ktoré prevádzkou svojho auta spôsobíte tretím stranám. Adresátom vašej žiadosti je Slovenská kancelária poisťovateľov, ktorá spravuje Poistný garančný fond podľa § 24 zákona č. 381/2001 Z. z.
Zákonné limity garančného fondu kopírujú povinné poistné krytie: minimálne 6 450 000 eur na jednu udalosť pri škodách na zdraví a usmrtení a 1 300 000 eur na jednu škodovú udalosť pri vecných škodách, ušlom zisku a trovách právneho zastúpenia. Fond poskytuje plnenie v rovnakom rozsahu, v akom by plnila štandardná komerčná poisťovňa.
- Zabezpečenie dôkazov z miesta zrážky: Urobte detailnú fotodokumentáciu postavenia vozidiel, brzdných dráh, poškodených dielov, evidenčných čísel a celkovej dopravnej situácie ešte pred odtiahnutím áut.
- Overenie údajov vinníka: Na webe SKP si podľa evidenčného čísla overte, či k danému dátumu skutočne neexistuje platná poistná zmluva v niektorej z členských poisťovní.
- Písomné nahlásenie poistnej udalosti: Podajte písomné oznámenie škody kancelárii poisťovateľov. Lehota na nahlásenie škodovej udalosti vzniknutej na území Slovenskej republiky je stanovená na 15 dní od jej vzniku. Pri havárii v cudzine je to 30 dní.
- Kompletizácia príloh: K oznámeniu priložte policajnú správu o nehode, fotodokumentáciu, kópiu technického preukazu poškodeného vozidla a presné vyčíslenie vzniknutých nákladov. Správne pripravené doklady pri hlásení poistnej udalosti zrýchlia začatie likvidačného konania.
- Vykonanie odbornej obhliadky: SKP poverí zmluvnú poisťovňu alebo nezávislú znaleckú organizáciu obhliadkou poškodeného firemného vozidla. Pred vykonaním tejto prehliadky auto nezačínajte opravovať, aby nedošlo k spochybneniu rozsahu deštrukcie.
- Predloženie faktúr a vyúčtovania: Po ukončení opravy zašlite faktúru zo servisu, kalkuláciu opráv, doklady za odťahovú službu a výpočet prípadného ušlého zisku.
SKP je podľa § 11 ods. 5 zákona č. 381/2001 Z. z. povinná ukončiť prešetrenie udalosti a vykonať likvidáciu do 3 mesiacov odo dňa doručenia oznámenia poškodeným. Akonáhle fond sumu vyplatí, nastupuje zákonný regres: kancelária začne vymáhať 100 % vyplatenej sumy vrátane nákladov spojených s uplatnením práva priamo od nepoisteného vinníka a držiteľa vozidla.
Náhradné vozidlo a ušlý zisk: Ako postupovať pri firemnom aute?
Pre firmu alebo živnostníka neznamená rozbité auto len výdavok za nový nárazník či chladič. Znamená to neschopnosť distribuovať tovar, dopraviť montérov na zákazku alebo obslúžiť klientov. Náhradné vozidlo počas opravy pri škode od nepoisteného vodiča patrí medzi plne uznateľné zložky náhrady skutočnej škody, no uplatnenie tohto nároku voči garančnému fondu vyžaduje precíznu argumentáciu.
SKP posudzuje účelnosť a nevyhnutnosť vynaložených nákladov. Ak si podnikateľ prenajme luxusné SUV namiesto poškodenej dodávky, garančný fond preplatí len sumu zodpovedajúcu sadzbe za úžitkové vozidlo danej kategórie. Preto je potrebné dbať na primeranosť triedy auta aj na dĺžku doby nájmu, ktorá musí striktne korešpondovať s technologickým časom normovanej opravy v servise.
Preukázanie účelnosti náhradného vozidla
Aby SKP faktúru za požičovňu akceptovala bez krátenia, pripravte si nasledujúce podklady:
- Zmluvu o nájme vozidla a doklad o úhrade nájomného (príjmový doklad alebo bankový výpis).
- Knihu jázd prenajatého vozidla dokazujúcu jeho reálne využitie na podnikateľskú činnosť počas odstávky havarovaného auta.
- Potvrdenie servisu o trvaní opravy s rozpisom normohodín a dôvodom prípadného čakania na náhradné diely.
- Čestné vyhlásenie o tom, že firma nedisponuje žiadnym iným voľným záložným vozidlom rovnakej kategórie.
Alternatívou k prenájmu je uplatnenie ušlého zisku. Ak ste kvôli vyradeniu špecifického stroja či montážneho vozidla museli stornovať zákazky, vzniknutý výpadok zisku je fond povinný nahradiť. Budete však musieť predložiť účtovnú závierku, daňové priznania, zmluvy s obchodnými partnermi a výpočet marže, o ktorú vaša firma preukázateľne prišla.
Vinník tvrdí, že poistku má, ale nezaplatil poistné: Kto škodu zaplatí?
Častou situáciou na cestách je vodič, ktorý sa oháňa platnou zmluvou a bielou kartou, no v skutočnosti neuhradil predpísané poistné na ďalšie poistné obdobie. V takomto prípade nie je každé omeškanie s platbou dôvodom na okamžitý zánik zmluvného vzťahu.
Podľa zákona poistná zmluva nezaniká dňom splatnosti splátky. Poisťovňa musí klienta písomne vyzvať na zaplatenie a určiť mu dodatočnú lehotu. Ak v tomto medziobdobí dôjde k zrážke, zmluva stále právne existuje. Škodu preto likviduje a poškodenému vypláca priamo príslušná poisťovňa, v ktorej bola zmluva uzatvorená.
Rozdiel medzi nezaplatenou splátkou a zánikom zmluvy
Poisťovňa v takom prípade plnenie poškodenej tretej strane nesmie odmietnuť. Akonáhle však škodu uhradí, uplatní voči svojmu poistníkovi takzvaný regres – právo na náhradu vyplatenej sumy z dôvodu porušenia zmluvných povinností. Iná situácia nastáva, ak už lehota z výzvy uplynula a zmluva formálne zanikla pre neplatenie. V tej chvíli je auto z pohľadu zákona nepoistené a celá likvidácia prechádza pod Poistný garančný fond SKP.
| Situácia na mieste nehody | Právny stav poistenia vinníka | Kto likviduje a vypláca škodu | Postup poškodenej firmy |
|---|---|---|---|
| Vinník nemá poistku vôbec uzatvorenú | Vozidlo bez platného PZP | Poistný garančný fond SKP | Volať políciu, hlásiť škodu do SKP do 15 dní |
| Zmluva existuje, mešká splátka v lehote výzvy | Zmluva právne platná | Poisťovňa vinníka | Uplatniť nárok v komerčnej poisťovni vinníka |
| Zmluva zanikla po márnom uplynutí výzvy | Nepoistené vozidlo | Poistný garančný fond SKP | Nahlásiť nárok do SKP, žiadať plnenie z fondu |
| Vinník z miesta nehody ušiel (nezistený vinník) | Neznáme vozidlo | Fond hradí len vecnú škodu pri ťažkej ujme na zdraví | Uplatniť plnenie z vlastného kasko poistenia |
Uvedená tabuľka ukazuje zásadné obmedzenie pri neznámom vinníkovi: ak do firemného auta narazí vozidlo, ktoré ujde, a nedôjde súčasne k ťažkej ujme na zdraví alebo smrti, garančný fond vám preliate plechy nepreplatí. V takom scenári zostáva jedinou záchranou vlastné havarijné krytie. Pri riadení firemnej flotily preto zvážte havarijné poistenie pre staršie auto, ktoré predchádza stratám spôsobeným nezistenými páchateľmi.
Ako sa brániť, keď garančný fond nárok zamietne alebo zníži plnenie?
Stáva sa, že Slovenská kancelária poisťovateľov odmietne vyplatiť požadovanú sumu v plnej výške. Medzi najčastejšie dôvody patria spory o mieru zavinenia, uplatnenie neoprávnenej amortizácie náhradných dielov, rozporovanie nákladov za náhradné vozidlo alebo tvrdenie, že rozsah poškodenia nezodpovedá nehodovému deju.
Ak nesúhlasíte so záverom likvidácie, nesmiete zostať pasívni. SKP koná v pozícii správcu fondu a každé zníženie plnenia musí právne aj vecne odôvodniť. Proti čiastočnému zamietnutiu alebo neprimeranému kráteniu je potrebné podať písomnú sťažnosť – nesúhlas s likvidačnou správou.
Kroky pri obrane proti kráteniu plnenia
- Vyžiadanie likvidačného spisu: Požiadajte o zaslanie kompletnej kalkulácie škody vrátane fotodokumentácie technika a kalkulačného programu (Audatex/Eurotax).
- Odborná oponentúra servisu: Požiadajte autorizovaný alebo zmluvný servis o vypracovanie stanoviska k položkám, ktoré fond vyškrtol alebo zredukoval.
- Znalecké dokazovanie: V prípade rozsiahlych škôd je najúčinnejším nástrojom znalecký posudok pri poistnej udalosti od autorizovaného znalca z odboru dopravy, ktorý presne stanoví technickú hodnotu vozidla pred nehodou a výšku skutočnej škody.
- Predžalobná výzva a súdne konanie: Ak fond trvá na zamietnutí, ďalším krokom je zaslanie predžalobnej výzvy prostredníctvom advokáta a následná žaloba o zaplatenie poistného plnenia podaná na príslušný súd.
V praxi sa poškodené podniky často rozhodnú využiť súbežné krytie: škodu najprv nahlásia svojej havarijnej poisťovni, ktorá opravu preplatí rýchlejšie. Následne si voči SKP uplatnia zaplatenú spoluúčasť a kompenzáciu za stratu bonusu po nehode. Havarijná poisťovňa si potom vyplatené poistné plnenie vymôže z garančného fondu sama prostredníctvom vlastného regresného nároku.
Premlčacie lehoty pri nárokoch na náhradu škody na zdraví a na majetku
Uplatnenie nárokov z dopravnej nehody nemožno odkladať. Občiansky zákonník striktne rozlišuje lehoty podľa toho, či ide o škodu na veciach alebo o ujmu na ľudskom zdraví. Zmeškanie zákonných lehôt vedie k premlčaniu práva, čo v praxi znamená, že ak SKP alebo vinník vznesú námietku premlčania, súd vám náhradu neprizná.
Pri škode na motorovom vozidle, prepravovanom náklade, ušlom zisku a nákladoch za náhradné vozidlo platí všeobecná trojročná premlčacia lehota, ktorá začína plynúť odo dňa, kedy sa poškodený dozvedel o škode a o tom, kto za ňu zodpovedá. V prípade zatajených okolností končí objektívna lehota najneskôr po troch rokoch, pri úmyselnom konaní po desiatich rokoch.
Premlčanie nárokov pri ujme na zdraví
Ak bol pri zrážke firemného auta zranený zamestnanec, konateľ či spolujazdec, uplatňujú sa nároky na bolestné a sťaženie spoločenského uplatnenia. Tu zákon stanovuje dvojročnú premlčaciu lehotu, ktorá začína plynúť v momente, kedy sa zdravotný stav poškodeného ustálil a bolo možné vypracovať lekársky posudok.
Pre udržanie plynutia lehôt nestačí len neformálna komunikácia s likvidátorom SKP. Ak sa trojmesačná zákonná lehota na likvidáciu blíži ku koncu a fond nárok odmieta uznať, jediným právnym úkonom, ktorý prerušuje plynutie premlčacej doby, je podanie žaloby na súd.
Pozornosť venujte aj situácii, kedy vozidlo viedol zamestnanec bez vášho vedomia, prípadne ak sa rieši objektívna zodpovednosť držiteľa vozidla. Legislatíva trestá jazdu bez poistky čoraz prísnejšie: od 1. augusta 2024 hrozia okresným úradom pokuty od 50 € do 5 000 € a od 1. októbra 2026 vstúpi do platnosti kontrola poistenia na STK a paušálne sankcie podľa hmotnosti vozidla až do výšky 900 eur.
Zhrnutie hlavných bodov
- Pri akejkoľvek pochybnosti o poistení vinníka vždy privolajte políciu; jej záznam je základným podkladom pre garančný fond.
- Škoda od nepoisteného vodiča sa nahlasuje Slovenskej kancelárii poisťovateľov do 15 dní pri nehode v SR a do 30 dní v cudzine.
- Slovenská kancelária poisťovateľov má zákonnú lehotu 3 mesiace na prešetrenie a likvidáciu nahlásenej poistnej udalosti.
- Náhradné vozidlo pre firmu fond preplatí, ak preukážete nevyhnutnosť prenájmu, primeranosť triedy auta a dĺžku technologickej opravy.
- Pri neznámom vinníkovi fond hradí škodu na aute len vtedy, ak súčasne došlo k ťažkej ujme na zdraví alebo smrti; inak pomôže iba kasko.
- Premlčacia lehota na majetkovú škodu je 3 roky, pri nárokoch na náhradu škody na zdraví sú to 2 roky od ustálenia stavu.
Časté otázky o škode spôsobenej nepoisteným autom
Preplatí mi garančný fond celú škodu na aute, alebo musím znášať spoluúčasť?
Poistný garančný fond SKP hradí skutočnú škodu v plnom rozsahu podľa cien dielov a normovanej práce, rovnako ako bežná poisťovňa z PZP. Žiadnu zákonnú spoluúčasť pri škode spôsobenej známym nepoisteným vodičom neznášate. Finančnú stratu však môže spôsobiť neuznanie amortizácie starších dielov alebo neprimeraných cien v nezmluvnom servise.
Vinník z miesta nehody ušiel a mám len časť ŠPZ. Zaplatí mi fond opravu firemnej dodávky?
Nie, pokiaľ pri nehode nedošlo k ťažkému zraneniu osôb alebo úmrtiu. Zákon č. 381/2001 Z. z. výslovne stanovuje, že pri nezistenom vozidle sa vecná škoda z garančného fondu neposkytuje, ak nebola sprevádzaná vážnou ujmou na zdraví. V takomto prípade musíte škodu pokryť z vlastného havarijného poistenia.
Čo robiť, ak nepoistený vinník na mieste ponúka hotovosť, aby sme nevolali políciu?
Na takúto ponuku nikdy nepristupujte. Skryté poškodenia podvozka, ramien či chladičov môžu po demontáži v servise navýšiť rozpočet na niekoľko tisíc eur. V roku 2025 dosiahla priemerná výška škody na vozidle hodnotu 2 333 eur. Bez policajného protokolu a uznania viny nebudete mať v rukách žiadny dôkaz a neskoršie dožadovanie peňazí od nepoisteného vinníka býva takmer nevymožiteľné.
Dostanem peniaze rýchlejšie cez havarijnú poistku alebo priamo z garančného fondu?
Havarijná poisťovňa zvyčajne likviduje škodu podstatne rýchlejšie – spravidla v priebehu niekoľkých dní od doručenia faktúry zo servisu. Pri SKP musíte počítať s lehotou až 3 mesiace. Finančne najvýhodnejšie pre firmu býva nechať opravu zaplatiť z havarijného poistenia a od garančného fondu si následne nechať preplatiť zaplatenú spoluúčasť a stratený bonus za bezškodovosť.
Bude Slovenská kancelária poisťovateľov vymáhať peniaze od vinníka, aj keď je nemajetný?
Áno. SKP uplatňuje voči vinníkovi aj držiteľovi nepoisteného auta regresný nárok vo výške 100 % vyplatenej sumy vrátane trov právneho zastúpenia a exekúcie. Záväzok nezaniká ani nemajetnosťou a býva vymáhaný prostredníctvom súdneho exekútora, čo pre nepoisteného prevádzkovateľa často končí osobným bankrotom či exekučnou blokáciou majetku.