Prudká letná búrka dokáže zmeniť bezchybné vozidlo na nepojazdnú kopu plechu v priebehu desiatich minút. Ak sa spoliehate na to, že vám škody po krupobití či záplave automaticky uhradí štát alebo základná zákonná poistka, čaká vás trpká skúsenosť. V takom prípade zaplatíte tisíce eur z vlastného vrecka. Práve preto predstavuje poistenie auta proti živelným pohromám zásadnú finančnú ochranu každého majiteľa vozidla. Základné zákonné poistenie auta totiž kryje výlučne škody, ktoré prevádzkou svojho motorového vozidla spôsobíte iným osobám. Na vašom vlastnom vozidle je krytie živelnej škody zo základného PZP presne 0 eur.
Ak padne na zaparkované auto konár, zaplaví ho prívalový dážď alebo karosériu rozbijú krúpy, bez dobrovoľného pripoistenia zostávajú všetky opravy na vašich pleciach. Mnohí motoristi pritom netušia, kedy začína ich poistná ochrana reálne platiť, aké podmienky musia splniť pri nahlásení škody a na čo si dať pozor, aby im poisťovňa poistné plnenie neskrátila.
Kúpa auta z bazára a poistenie auta proti živelným pohromám
Kúpa jazdeného vozidla je moment, kedy motoristi najčastejšie robia chyby v nastavení krytia. Väčšina kupujúcich sa sústredí na technický stav motora, stav kilometrov a čo najrýchlejšie uzatvorenie zákonnej poistky na dopravnom inšpektoráte. Povinnosť mať platnú zmluvu PZP vedie k rýchlemu výberu najlacnejšej alternatívy, no otázka ochrany pred prírodnými živlami zostáva bokom. Ak kupujete vozidlo z druhej ruky, stará poistná zmluva pôvodného majiteľa dňom prepisu zaniká. Žiadne živelné riziká sa na nového držiteľa automaticky neprevádzajú.
Pri preberaní vozidla z autobazára je nutné okamžite prehodnotiť, akým spôsobom auto zabezpečíte. Riešením býva buď plnohodnotné poistenie vlastného vozidla, alebo čiastkové živelné pripoistenie naviazané priamo na zmluvu PZP. Správne poistenie jazdeného automobilu si vyžaduje realistické posúdenie jeho trhovej ceny a parkovacích podmienok.
Prečo prehodnotiť živelné riziká pri jazdenom aute
Pri novom aute je voľba jednoduchá, pretože majitelia spravidla volia komplexný balík kasko. Pri vozidle s vekom päť až dvanásť rokov však majitelia váhajú, či sa im plná poistka ešte vyplatí. Trhová hodnota auta síce klesá, no ceny náhradných dielov a servisných prác naopak neustále rastú. Krupobitie poškodí desaťročné auto rovnako devastačne ako úplne nový model. Výmena dielov a lakovanie stoja v servise rovnakú sumu bez ohľadu na rok výroby vozidla.
Pokiaľ vozidlo parkuje na sídlisku pod stromami alebo v oblastiach s častým výskytom prívalových dažďov, živelné riziká dramaticky stúpajú. Staršie vozidlo s hodnotou 6 000 eur môže po jednej búrke s krúpami utrpieť škodu za 3 500 eur. Bez poistnej ochrany ide o ekonomickú ranu, ktorá často prevyšuje zostatkovú hodnotu použiteľných dielov. Preto má poistenie auta proti živelným pohromám opodstatnenie aj pri starších jazdených autách, kde by inak komplexné kasko nedávalo ekonomický zmysel.
Kasko verzus pripoistenie živlov k PZP
Pre majiteľov jazdených vozidiel existujú dve základné cesty. Prvou je komplexné havarijné poistenie, druhou doplnkové pripoistenie živelných udalostí k základnému PZP. Každé riešenie má svoje špecifiká, ktoré je nutné pred podpisom zmluvy zvážiť.
Pri doplnkovom pripoistení živlov k PZP zaplatíte zvyčajne len 10 až 35 eur ročne. Háčik je však v tom, že toto lacné riešenie obsahuje prísny limit poistného plnenia, často nastavený len na úroveň 1 000 až 3 000 eur. Plné havarijné poistenie síce stojí viac, no kryje škody až do výšky aktuálnej všeobecnej hodnoty vozidla. Správna voľba závisí od trhovej ceny auta a vašej schopnosti znášať nečakané výdavky.
| Výhody riešenia | Nevýhody riešenia |
|---|---|
| Plné kasko kryje škody až do aktuálnej trhovej hodnoty auta | Výrazne vyššie ročné poistné oproti jednoduchému pripoisteniu k PZP |
| Asistenčné služby pri živelnej udalosti zahŕňajú bezplatný odťah | Spoluúčasť v havarijnom poistení býva štandardne 5 %, minimálne 165 eur |
| Pripoistenie k PZP je cenovo dostupné (cca 10 až 35 eur ročne) | Nízky finančný sublimit pripoistenia často nepokryje rozsiahle škody |
| Možnosť voľby opravy rozpočtom bez faktúr zo servisu | Pri starších autách môže poisťovňa žiadať vstupnú obhliadku vozidla |
Ak hľadáte cenový kompromis, zistite si, ako funguje spoluúčasť a bonus ako nástroj úspory pri dojednávaní novej zmluvy. Správne nastavená spoluúčasť dokáže stiahnuť ročné poistné na prijateľnú úroveň bez straty dôležitého živelného krytia.
Čakacia doba 10 dní pri riziku povodne a záplavy
Mnoho vodičov si spomenie na poistenie až vo chvíli, keď meteorológovia ohlásia blížiaci sa front s extrémnymi zrážkami. Uzatvoriť zmluvu v panike niekoľko hodín pred búrkou však problém nevyrieši. V poistných podmienkach sa pri vybraných živelných rizikách uplatňuje takzvaná čakacia doba. Ide o časový úsek po podpise zmluvy, počas ktorého poistná ochrana ešte nie je aktívna, hoci ste poistné už zaplatili.
Tento mechanizmus chráni poisťovne pred špekulatívnym uzatváraním zmlúv v momente, keď je vznik škody prakticky istý. Pre riziko povodne a záplavy je v zmluvných podmienkach štandardne stanovená čakacia doba 10 dní od uzavretia poistnej zmluvy. Ak vaše vozidlo zaplaví na deviaty deň od podpisu, poisťovňa nevytiahne z peňaženky ani cent a poistné plnenie v súlade so zmluvou zamietne.
Prečo poisťovne uplatňujú karenčnú lehotu
Karenčná lehota bráni zneužívaniu poistného systému. Predpovede hydrometeorologických ústavov sú dnes veľmi presné. Ak Slovenský hydrometeorologický ústav (SHMÚ) vyhlási 2. alebo 3. stupeň meteorologickej výstrahy pred prívalovými povodňami, rizikové oblasti sú jasne definované. Bez čakacej doby by si majitelia nepoistených vozidiel masovo uzatvárali poistky cez internet z pohodlia obývačky len na pár dní.
V praxi to znamená, že zmluva musí existovať v dostatočnom predstihu. Ak uzatvárate lacné poistenie auta, overte si presné znenie všeobecných poistných podmienok. Kým na krupobitie, víchricu či zásah blesku môže poistenie platiť už od nasledujúceho dňa po zaplatení, pri povodniach a záplavách je 10-dňová lehota pevnou bariérou. Informácie o tom, čo všetko zahŕňa komplexné krytie, ponúka aj podrobný prehľad pre havarijné poistenie vozidla v praxi.
Meteorologické limity pre uznanie víchrice a zemetrasenia
Živelná pohroma nie je v poistnom práve definovaná laickým pohľadom, ale exaktnými fyzikálnymi veličinami. Poistná zmluva sa opiera o Občiansky zákonník (§ 788 a nasl. zákona č. 40/1964 Zb.), pričom konkrétne definície udalostí určujú poistné podmienky.
Aby bola škoda spôsobená vetrom uznaná ako poistná udalosť z titulu víchrice, vietor musí dosiahnuť predpísanú rýchlosť. V poistných podmienkach je víchrica definovaná ako prúdenie vzduchu s rýchlosťou najmenej 75 km/h v mieste poistenia. Poisťovňa túto skutočnosť spätne overuje oficiálnou správou zo SHMÚ alebo najbližšej certifikovanej meteorologickej stanice. Ak lokálny vietor lámal konáre, no fúkal rýchlosťou iba 68 km/h, likvidátor môže nárok zamietnuť, pokiaľ vietor nespôsobil škody na okolitých riadne udržiavaných budovách.
Podobne prísne pravidlá platia aj pre zemetrasenie. Otrasy zeme sú považované za poistnú udalosť spravidla až vtedy, keď dosiahnu aspoň 6. stupeň makroseizmickej stupnice EMS-98. Zemetrasenie nižšej intenzity, ktoré nespôsobí trhliny v pevných stavbách v okolí, poisťovňa ako dôvod poškodenia vozidla neuzná.
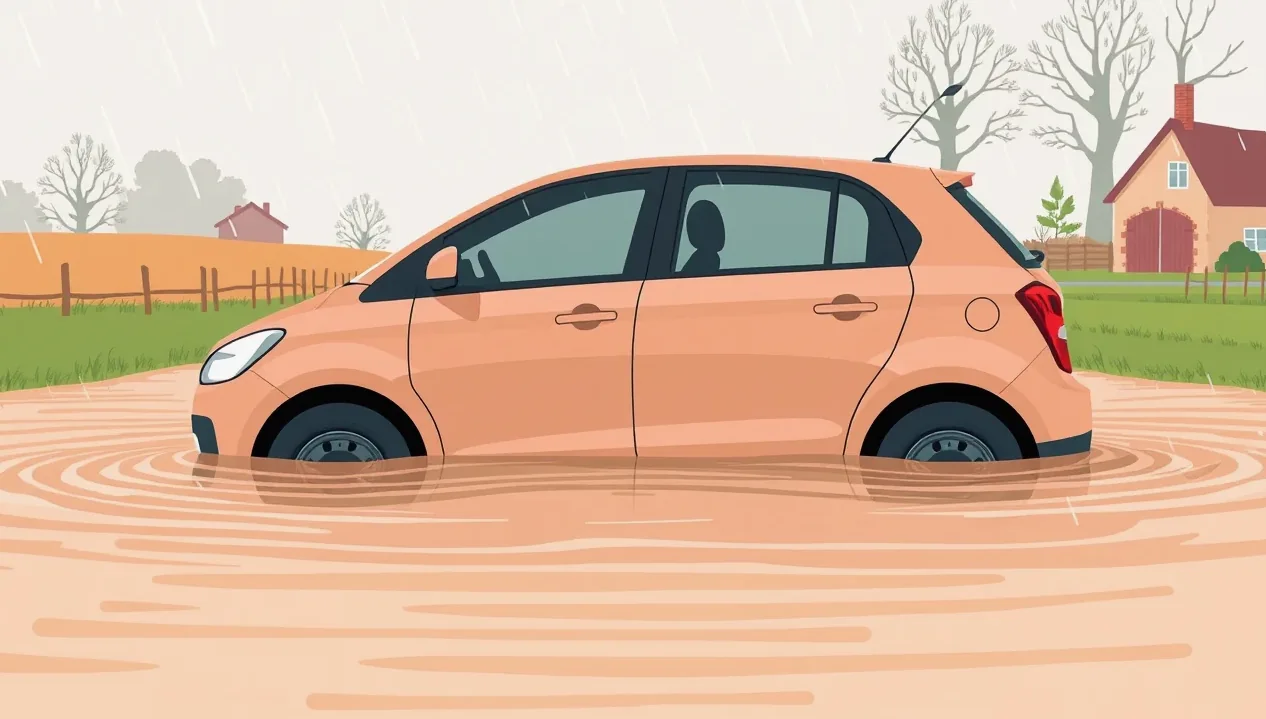
Zaplavenie motora a interiéru vozidla pri povodni a bleskovej záplave
Prívalové dažde v mestách dokážu premeniť podjazdy a nízko položené ulice na nepriechodné jazerá v priebehu niekoľkých minút. Zaplavenie vozidla patrí medzi najdrahšie živelné škody vôbec. Moderné automobily sú preplnené riadiacimi jednotkami, kabelážou a citlivými bezpečnostnými prvkami. Voda v interiéri neznamená len znečistené koberce, ale fatálne zlyhanie elektroniky a hrozbu skratu.
Kľúčové je rozlišovať medzi pasívnym zaplavením stojaceho vozidla a situáciou, kedy vodič do vody vedome vojde. Tento rozdiel rozhoduje o tom, či poistenie auta proti živelným pohromám škodu uhradí, alebo likvidátor uplatní sankčné krátenie poistného plnenia pre hrubú nedbanlivosť poisteného.
Vodný ráz a fatálne poškodenie agregátu
Najhorším scenárom pri kontakte auta s vodou je takzvaný vodný ráz. Spaľovací motor funguje na princípe stláčania zmesi vzduchu a paliva. Kvapalina je však nestlačiteľná. Ak nasávací trakt vozidla nasaje vodu do valcov za chodu motora, piesty narazia na vodnú bariéru. Výsledkom býva okamžité ohnutie ojníc, prasknutie bloku motora alebo deštrukcia kľukového hriadeľa. Oprava takéhoto poškodenia znamená kompletnú výmenu motora, čo pri novších autách predstavuje škodu vo výške 4 000 až 12 000 eur.
Poisťovne vnímajú nasatie vody do bežiaceho motora pri prejazde záplavou ako jasné porušenie povinnosti predchádzať škodám. V zmluvách býva vedomý vjazd do zaplaveného úseku uvedený medzi výlukami. Ak vás zaujímajú podrobnosti o posudzovaní takýchto situácií likvidátormi, prečítajte si, ako rieši voda v motore a poistné plnenie škodové udalosti v praxi. Základné pravidlo znie: do zaplaveného podjazdu nikdy nevchádzajte, aj keď sa vám hladina zdá nízka.
Prečo vytopené auto nikdy neštartovať
Ak nájdete svoje vozidlo stáť vo vode na parkovisku alebo v podzemnej garáži, nikdy sa ho nepokúšajte naštartovať. Dokonca ani vtedy, keď voda medzitým opadla. Otočenie kľúčom alebo stlačenie štartovacieho tlačidla okamžite pošle elektrický prúd do riadiacich jednotiek pod sedadlami a v palubnej doske. Vlhké konektory skratujú a nenávratne zničia drahé moduly.
Navyše, ak bol motor pod vodou, voda sa mohla dostať do valcov cez výfuk alebo sanie. Pokusom o štart vyvoláte mechanický ráz sami. Likvidátor pri obhliadke veľmi ľahko zistí, či motor bežal v momente zaplavenia, alebo či bol štartovaný po kontakte s vodou. Vozidlo nechajte na mieste, odpojte autobatériu a privolajte odťahovú službu, ktorá auto naloží navijakom bez štartovania.
Kontrolný zoznam: Čo robiť pri zatopení auta
Nasledujúci kontrolný zoznam vám pomôže udržať chladnú hlavu a zachrániť nárok na plné poistné plnenie bez zbytočného krátenia:
- Zákaz štartovania: V žiadnom prípade nezapínajte zapaľovanie ani neštartujte motor, a to ani na krátke preparkovanie.
- Odpojenie akumulátora: Ak je to bezpečné a motorový priestor už nie je pod prúdom vody, odpojte mínusový pól autobatérie, aby ste predišli skratom.
- Dôkladná fotodokumentácia hladiny: Odfoťte vozidlo ešte v čase, keď stojí vo vode. Zaznamenajte výšku hladiny voči kolesám a prahom dverí.
- Zdokumentovanie interiéru: Otvorte dvere a nafoťte blato, nánosy nečistôt na kobercoch, sedadlách a pedáloch skôr, než začnete vodu odčerpávať.
- Uchovanie poškodených častí: Žiadne zaplavené diely, textilné koberčeky ani tlmiace hmoty nevyhadzujte do kontajnera pred vykonaním fyzickej obhliadky likvidátorom.
- Kontaktovanie asistenčnej služby: Zavolajte asistenčnú službu svojej poisťovne a požiadajte o prevoz nepojazdného auta priamo do zmluvného servisu.
Pri rozsiahlejšom zaplavení interiéru po úroveň palubnej dosky poisťovne spravidla nepristupujú k zdĺhavým opravám. Vzhľadom na extrémne ceny novej kabeláže a bezpečnostné riziká korózie airbagových systémov likvidácia takmer vždy skončí verdiktom totálna škoda. Ako sa v takom prípade počíta finančné vyrovnanie, vysvetľuje téma totálna škoda a poistné plnenie.
Požiar vozidla spôsobený zásahom blesku alebo lesným požiarom
Hoci krupobitie a víchrice tvoria väčšinu štatistík živelných udalostí, oheň predstavuje najničivejšie riziko. Požiar zapríčinený prírodným živlom zničí auto v priebehu niekoľkých minút na nepoznanie. Môže ísť o priamy zásah blesku počas silnej búrky, alebo o rozšírenie lesného požiaru v suchom letnom období, keď auto parkuje v blízkosti porastu.
V oboch prípadoch ide o situácie, ktoré základné zákonné poistenie absolútne ignoruje. Ak majiteľ nemá dojednané poistenie auta proti živelným pohromám v rámci kaska alebo samostatného živelného modulu, celá hodnota auta je nenávratne preč. Požiar vyvolaný živlom si vyžaduje špecifický prístup pri vyšetrovaní príčin vzniku škody.
Zásah blesku: Poškodenie elektroniky verzus zhorenie karosérie
Karoséria auta funguje ako Faradayova klietka, čo znamená, že chráni posádku pred priamym zásahom elektrickým výbojom. Blesk však predstavuje obrovskú energiu, ktorá prechádza povrchom vozidla do zeme cez pneumatiky, pričom dochádza k ich prepáleniu či roztrhnutiu. Najväčšie škody však blesk zanecháva na vnútornej elektronike vozidla.
Elektrický impulz dokáže v zlomku sekundy odpáliť centrálnu riadiacu jednotku, alternátor, palubné senzory a asistenčné systémy. V horšom prípade preskočí iskra na palivový systém alebo batériu a vozidlo začne horieť. Dokazovanie škody spôsobenej bleskom býva komplikované najmä vtedy, ak na karosérii nevznikli viditeľné stopy po ohni, no kompletná elektronika auta prestala fungovať. Likvidátor v takýchto sporných prípadoch vyžaduje odborný posudok elektroinštalácie a správu o výskyte bleskových výbojov v danom čase a lokalite.
Lesné požiare a výluky z poistenia
Lesné a poľné požiare ohrozujú vozidlá najmä počas horúcich letných mesiacov. Oheň sa dokáže šíriť mimoriadnou rýchlosťou a vodiči často nestihnú zaparkované auto včas odviezť. Ak plamene zasiahnu vozidlo, poistná udalosť sa likviduje ako živelné riziko požiaru.
Pozor si však treba dať na správanie vodiča. Ak vojdete s autom do lesa na miesta, kde platí prísny zákaz vjazdu motorových vozidiel podľa zákona o lesoch, poisťovňa môže hľadať dôvod na krátenie. Porušenie všeobecne záväzných právnych predpisov je totiž štandardnou výlukou z poistného plnenia. Zvláštnu kategóriu tvoria škody, kedy oheň nespôsobí lesný požiar, ale zábavná pyrotechnika; vtedy sa uplatňujú odlišné pravidlá, o ktorých hovorí článok o tom, ako sa rieši ohňostroj a škoda na aute.
Pri požiari vozidla z akýchkoľvek príčin platí prísna povinnosť: vždy privolajte Hasičský a záchranný zbor (HaZZ) a Políciu SR. Správa o príčine vzniku požiaru od zisťovateľa príčin požiarov HaZZ je kľúčovým dokumentom. Bez tohto protokolu poisťovňa plnenie neposkytne, pretože musí vylúčiť úmyselné podpálenie majiteľom.
Súbežná škoda po krupobití: Poškodenie auta aj strechy domu
Silné búrky s krúpami často nespôsobia škodu len na jednom type majetku. Ľadovec s priemerom niekoľkých centimetrov dokáže v jednom okamihu preliačiť kapotu auta stojaceho na dvore a zároveň prebiť strešnú krytinu rodinného domu či rozbiť strešné okná. V takejto situácii sa majiteľ nehnuteľnosti a vozidla ocitá v zložitej administratívnej pozícii. Každá z týchto škôd sa totiž riadi úplne inou poistnou zmluvou a odlišnými pravidlami.
Vlastníci nehnuteľností sa neraz mylne domnievajú, že poistenie domu automaticky chráni všetko, čo sa nachádza na ich oplotenom pozemku. Skutočnosť je iná. Poistka rodinného domu a domácnosti kryje stavbu a hnuteľné veci domáceho vybavenia, no motorové vozidlá podliehajúce evidencii na dopravnom inšpektoráte sú z poistenia nehnuteľnosti a domácnosti striktne vyňaté.
Oddelená likvidácia z dvoch rôznych poistných zmlúv
Ak krúpy zničia auto aj strechu, musíte nahlásiť dve samostatné poistné udalosti. Jednu udalosť nahlásite zo zmluvy o poistení nehnuteľnosti pre poškodenú strechu, druhú zo zmluvy havarijného poistenia alebo pripoistenia živlov pre vozidlo. Aj v prípade, že máte obe zmluvy uzatvorené v tej istej poisťovni, napríklad ak využívate poistenie auta v Kooperative, likvidácia prebieha na dvoch nezávislých oddeleniach.
Pre každú zmluvu platia samostatné podmienky:
- Rozdielna spoluúčasť: Pri streche domu môžete mať fixnú spoluúčasť napríklad 50 eur, zatiaľ čo pri aute sa uplatní spoluúčasť 5 %, minimálne 165 eur.
- Samostatné obhliadky: Na posúdenie poškodenia strechy príde technik špecializovaný na stavebné konštrukcie, stav vozidla zasa zdokumentuje autopoistný likvidátor.
- Rôzne lehoty vyplatenia: Schválenie rozpočtu na opravu strechy neznamená automatické schválenie faktúry za opravu vozidla a naopak.
Počítajte s tým, že pri oboch poistných zmluvách sa spoluúčasť odpočíta osobitne. Ak máte škodu na dome 2 000 eur a na aute 3 000 eur, spoluúčasť zaplatíte na oboch zmluvách podľa dohodnutých podmienok.
Metóda PDR a výmena čelného skla
Krupobitie zanecháva na karosérii desiatky až stovky drobných preliačin. Ešte pred niekoľkými rokmi znamenala takáto škoda nutnosť gitovania a prelakovania celých dielov, čo znižovalo trhovú hodnotu vozidla. V súčasnosti je štandardom moderná metóda PDR (Paintless Dent Repair), teda vyrovnávanie preliačin za studena bez poškodenia pôvodného laku.
Cena opravy technológiou PDR sa pohybuje v rozmedzí 50 až 150 eur za jeden karosársky diel pri menšom rozsahu jamiek. Ak je však kapota, strecha a veko kufra posiate stovkami jamiek, celková faktúra ľahko presiahne 2 000 eur. Zmluvné servisy poisťovní túto metódu preferujú, pretože je rýchlejšia a zachováva antikoróznu ochranu z výroby.
Ak krúpy prerazia alebo prasknú čelné sklo, oprava nie je možná a nutná je jeho celková výmena. Pri moderných automobiloch už nejde len o osadenie nového skla. Súčasťou procesu je kalibrácia asistenčných systémov ADAS, predných kamier a dažďových senzorov. Cena kompletnej výmeny a kalibrácie sa bežne pohybuje od 200 do 700 eur. Pri riešení takejto škody si preštudujte, aký je správny postup pri poškodenom čelnom skle, aby ste sa vyhli sporom o preplatenie kalibračných úkonov.
Podrobný postup: Krok za krokom pri nahlásení živelnej škody
Správne zvládnutý proces po búrke vám zabezpečí bezproblémové vyplatenie peňazí bez zbytočných prieťahov zo strany poisťovne:
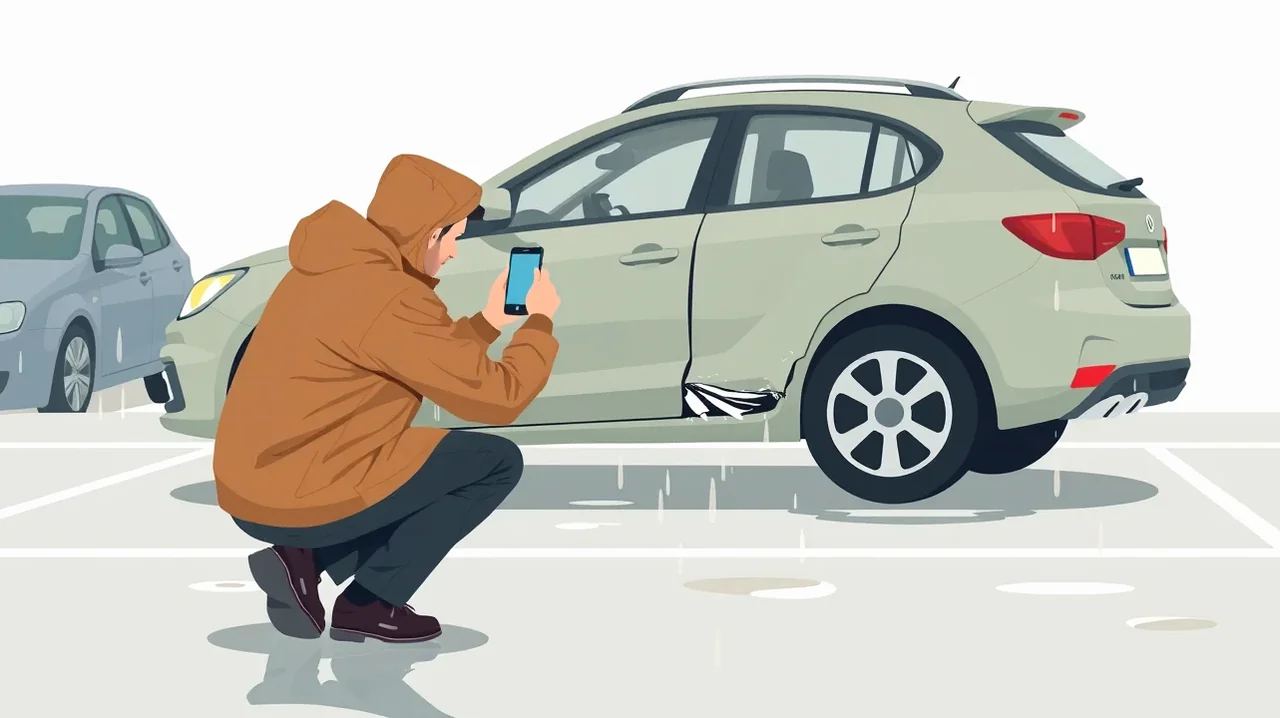
- Urobte bezodkladnú fotodokumentáciu na mieste: Odfoťte celé vozidlo zo štyroch strán, detaily poškodených plechov a celkový pohľad na okolitú situáciu (popadané stromy, naplavené blato, vrstvu krúp na zemi). Položte mincu vedľa preliačiny od krúpy pre mierku.
- Zabezpečte vozidlo pred zväčšovaním škody: Ak búrka rozbila okná, provizórne ich prekryte pevnou fóliou, aby do interiéru nenapršalo. Nezačínajte však s opravou plechov pred obhliadkou.
- Nahláste poistnú udalosť poisťovni: Škodovú udalosť nahláste online cez webový formulár poisťovne alebo telefonicky bez zbytočného odkladu. Zákonná lehota podľa § 10 zákona č. 381/2001 Z. z. ukladá pri škodách na území SR oznámiť udalosť písomne do 15 dní (pri udalostiach v zahraničí do 30 dní), no pri živelných škodách sa odporúča konať do 2 až 3 pracovných dní.
- Vykonajte mobilnú samoobhliadku alebo počkajte na likvidátora: Poisťovňa vám pošle odkaz na aplikáciu, cez ktorú nahráte detailné fotografie a video poškodenia. Pri rozsiahlych deformáciách dohodnite termín fyzickej obhliadky technikom.
- Zvoľte spôsob likvidácie škody: Rozhodnite sa, či žiadate preplatenie faktúry zmluvnému servisu na základe krycieho listu, alebo uprednostníte vyplatenie peňazí rozpočtom priamo na váš bankový účet.
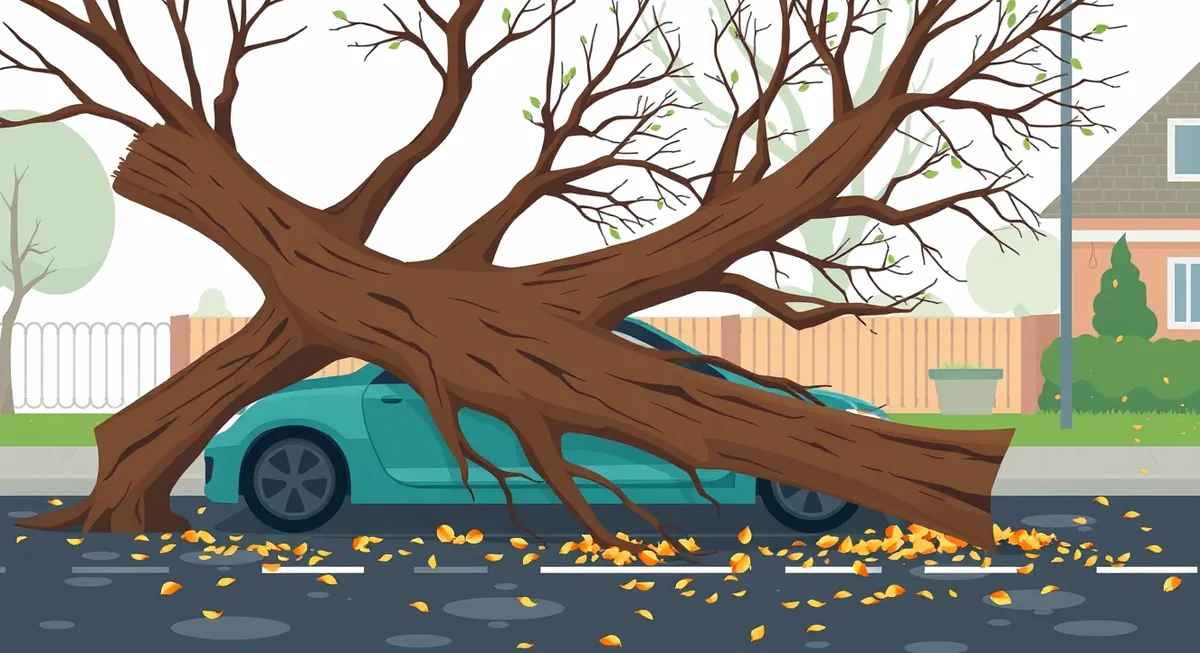
Ak padol na auto strom alebo uvoľnený konár, prečítajte si odporúčaný postup pri poškodení auta stromom, kde sa rozoberá aj zodpovednosť vlastníka pozemku a správcu mestskej zelene.
Odvolanie proti krátenému plneniu a riešenie sporov s poisťovňou
Stáva sa to častejšie, než by si motoristi priali. Po týždňoch čakania vám príde list z poisťovne s oznámením, že vám poistné plnenie krátia o 30, 50 alebo dokonca 100 percent. Poisťovne pri živelných udalostiach často argumentujú porušením povinnosti predchádzať škodám, parkovaním na nevhodnom mieste počas výstrahy SHMÚ, oneskoreným nahlásením alebo nedostatočným preukázaním meteorologickej udalosti. Krátenie poistného plnenia však nemusíte prijať ako definitívny verdikt.
Likvidátor vychádza zo správy a tabuliek, ktoré nemusia odrážať skutočný stav veci. Ak ste presvedčení, že ste žiadnu povinnosť nezanedbali, máte právo brániť sa. Dôležité je postupovať vecne, argumentovať faktami a poznať svoje zákonné lehoty.
Zákonné lehoty a Občiansky zákonník
Poisťovňa nemá na vybavenie škody neobmedzený čas. Podľa § 797 ods. 3 Občianskeho zákonníka je poisťovateľ povinný skončiť šetrenie poistnej udalosti do jedného mesiaca od okamihu, keď sa o nej dozvedel. Pokiaľ objektívne nie je možné šetrenie v tejto lehote ukončiť (napríklad pre chýbajúce správy polície či hydrometeorológov), poisťovateľ je povinný poskytnúť poistenému na požiadanie primeraný preddavok na poistné plnenie.
Nezabúdajte ani na premlčacie lehoty. Podľa § 101 a § 104 Občianskeho zákonníka platí všeobecná trojročná premlčacia doba, pričom pri práve na poistné plnenie začína táto doba plynúť rok po vzniku poistnej udalosti. Na uplatnenie a právne vymáhanie svojich nárokov máte teda v konečnom dôsledku štyri roky od samotnej búrky. Taktiež pamätajte, že podľa § 799 ods. 3 Občianskeho zákonníka môže poisťovňa znížiť plnenie len vtedy, ak malo porušenie povinností podstatný vplyv na vznik škody alebo na zväčšenie jej rozsahu.
Ako napísať úspešné odvolanie (nesúhlas s likvidáciou)
Formulár odvolania, oficiálne nazývaný Žiadosť o prehodnotenie poistnej udalosti, nesmie byť písaný v emóciách. Všeobecné sťažnosti na nespravodlivosť likvidačné oddelenie odloží. Odvolanie musí mieriť presne na body, ktorými poisťovňa krátenie odôvodnila.
Ak poisťovňa tvrdí, že ste parkovali na nebezpečnom mieste pod stromom počas búrky, argumentujte tým, že išlo o riadne vyznačené legálne parkovacie miesto, strom nejavil žiadne vonkajšie známky poškodenia či hniloby a v danej lokalite nebol vyhlásený zákaz vychádzania ani povinnosť evakuácie vozidiel. Doložte fotografie zdravého zlomu kmeňa stromu. Pokiaľ poisťovňa spochybňuje intenzitu vetra, vyžiadajte si vlastné potvrdenie z lokálnej stanice SHMÚ o nárazoch vetra prekračujúcich 75 km/h. Naštudujte si tiež najčastejšie výluky kaska, aby ste vedeli presne vyvrátiť zmluvné paragrafy použité poisťovňou.
Kam sa obrátiť pri neústupčivosti poisťovne
Ak interné odvolanie v poisťovni zlyhá a likvidátor trvá na krátení, máte k dispozícii mimosúdne i súdne nástroje riešenia sporu:
- Ombudsman pre poistenie: Môžete sa obrátiť na Poistného ombudsmana, ktorý pôsobí pri Slovenskej asociácii poisťovní (SLASPO). Ide o nezávislý orgán pre mimosúdne riešenie spotrebiteľských sporov. Konanie je bezplatné a poisťovne jeho odporúčania zvyčajne rešpektujú.
- Národná banka Slovenska (NBS): NBS vykonáva dohľad nad finančným trhom. Hoci NBS nerozhoduje priame majetkové spory medzi klientom a poisťovňou, prešetrí, či poisťovňa dodržala zákonné lehoty a pravidlá dohľadu. Podnet na NBS často prinúti poisťovňu k ústretovejšiemu postoju.
- Nezávislý súdny znalec: Ak je spor o výšku škody technického charakteru (napríklad poisťovňa neuznáva rozsah poškodenia PDR metódou a stanovila likvidáciu rozpočtom s nereálne nízkymi normohodinami), dajte si vypracovať znalecký posudok. Náklady na posudok si v prípade úspechu môžete nárokovať od poisťovne.
- Súdne konanie: Poslednou inštanciou je podanie žaloby na príslušný okresný súd. Vzhľadom na trojročnú premlčaciu dobu je potrebné podať žalobu včas.
Ak zvažujete ukončenie zmluvy s poisťovňou z dôvodu nespokojnosti s likvidáciou, myslite na zákonné lehoty. Podľa § 800 ods. 1 Občianskeho zákonníka je potrebné doručiť výpoveď poistnej zmluvy ku koncu poistného obdobia najmenej šesť týždňov pred jeho uplynutím. Ak ide o novú poistnú zmluvu, podľa § 800 ods. 2 ju môžete vypovedať do dvoch mesiacov od uzavretia s osemdňovou výpovednou lehotou.
Vhodne zvolené poistenie auta proti živelným pohromám vám poskytne istotu, že rozmary počasia neohrozia váš rodinný rozpočet. Nepodceňujte silu prírody, skontrolujte si zmluvné limity, čakacie lehoty a parkujte s rozumom.
Časté otázky o živelnom poistení vozidiel
Preplatí mi PZP škodu po krupobití alebo po spadnutom strome?
Nie, základné PZP škody na vašom vlastnom vozidle nikdy nepreplatí. PZP kryje výlučne škody na zdraví a majetku, ktoré spôsobíte prevádzkou vozidla iným osobám. Na ochranu pred krupobitím či padnutým stromom musíte mať dojednané havarijné poistenie alebo špeciálne pripoistenie živelných rizík k PZP.
Môžem zaplavené auto skúsiť naštartovať a preparkovať na suché miesto?
Určite nie. Pokus o naštartovanie zaplaveného vozidla vedie takmer s istotou k zničeniu elektroniky alebo k fatálnemu poškodeniu motora vodným rázom. Poisťovňa takéto konanie vyhodnotí ako hrubú nedbanlivosť a poistné plnenie zamietne alebo výrazne skráti. Auto nechajte stáť a privolajte odťahovú službu.
Aká je bežná spoluúčasť, ak mi auto poškodí ľadovec?
V havarijnom poistení sa pri živelných škodách uplatňuje štandardná zmluvná spoluúčasť. Najčastejšie ide o 5 % z výšky škody, minimálne 165 eur. Ak oprava preliačin technológiou PDR stojí 1 000 eur, vy zaplatíte 165 eur a poisťovňa uhradí zvyšných 835 eur. Pri doplnkových pripoisteniach k PZP môže byť spoluúčasť nulová alebo fixná (napr. 50 eur), no tam ste zasa obmedzení nízkym limitom celkového krytia.
Ako poisťovňa zistí, či víchrica naozaj fúkala rýchlosťou aspoň 75 km/h?
Likvidátor vychádza z oficiálnych údajov Slovenského hydrometeorologického ústavu (SHMÚ) alebo najbližšej certifikovanej meteorologickej stanice v okruhu miesta poistnej udalosti. Ak v záznamoch nie je zaznamenaný nárazový vietor s rýchlosťou aspoň 75 km/h, poistné plnenie z titulu víchrice môže poisťovňa zamietnuť, pokiaľ nepreukážete, že vietor v bezprostrednom okolí poškodil aj iné stavby či vyvrátil zdravé stromy.
Platí poistenie proti živlom hneď v deň podpisu zmluvy?
Závisí to od konkrétneho rizika. Kým riziká ako krupobitie, požiar či pád stromu nadobúdajú platnosť spravidla dňom účinnosti zmluvy a zaplatením poistného, pri povodni a záplave uplatňujú poisťovne čakaciu dobu 10 dní od uzavretia zmluvy. Škoda spôsobená záplavou počas prvých 10 dní od podpisu zmluvy nie je krytá.